Kryje úrazové poistenie chorobu? Poznáme najčastejšie mýty o úrazovom poistení
Mnoho rodín žije v presvedčení, že ak majú v zmluve dojednané krytie úrazu, ich rozpočet je chránený pred akýmkoľvek náhlym zdravotným problémom či výpadkom príjmu. Realita v poisťovníctve je však prísna: úrazové krytie chráni výhradne pred následkami nečakaného pôsobenia vonkajších síl a chorobu ani degeneratívne poškodenia tela nepreplatí. Práve medzi rodinami dodnes prežívajú zakorenené mýty o úrazovom poistení, ktoré po zamietnutí poistného plnenia vedú k zbytočným sklamaniam a finančným stratám.
Čo je vlastne úraz a aké mýty o úrazovom poistení panujú okolo telesnej sily?
Pojem úraz prekvapivo nie je v slovenskom právnom poriadku legálne definovaný už od roku 1991. Občiansky zákonník jeho vymedzenie neobsahuje, a preto si presnú definíciu stanovuje každá poisťovňa samostatne vo svojich všeobecných poistných podmienkach. Štandardne sa za úraz považuje neočakávané a náhle pôsobenie vonkajších síl alebo vlastnej telesnej sily nezávisle od vôle poisteného, ktoré spôsobí poškodenie zdravia či smrť.
Mnohé mýty o úrazovom poistení pramenia z nepochopenia hranice medzi náhodným vonkajším vplyvom a postupným preťažením tela. Ak sa pošmyknete na zľadovatenom chodníku a zlomíte si nohu, ide o jednoznačný úraz. Ak vás však začne bolieť rameno po celodennom maľovaní bytu, poisťovňa udalosť odmietne. Nešlo totiž o náhlu vonkajšiu traumu, ale o preťaženie svalov a šliach, ktoré spadá pod chorobný stav.
Kde leží hranica voči fyzickému preťaženiu?
Poisťovne skúmajú mechanizmus vzniku poškodenia. Vlastná telesná sila sa uznáva ako príčina úrazu spravidla vtedy, ak dôjde k náhlemu vymknutiu kĺbu, natrhnutiu svalu či šľachy pri nečakanom pohybe, napríklad pri nepredvídanom zakopnutí. Ak však rovnaké poškodenie vznikne mikrotraumami pri dlhodobom nosení ťažkých bremien, poistná zmluva neplní. Je preto dôležité poznať aj rozdiel medzi čakacou a karenčnou dobou pri rôznych druhoch zdravotných pripoistení.
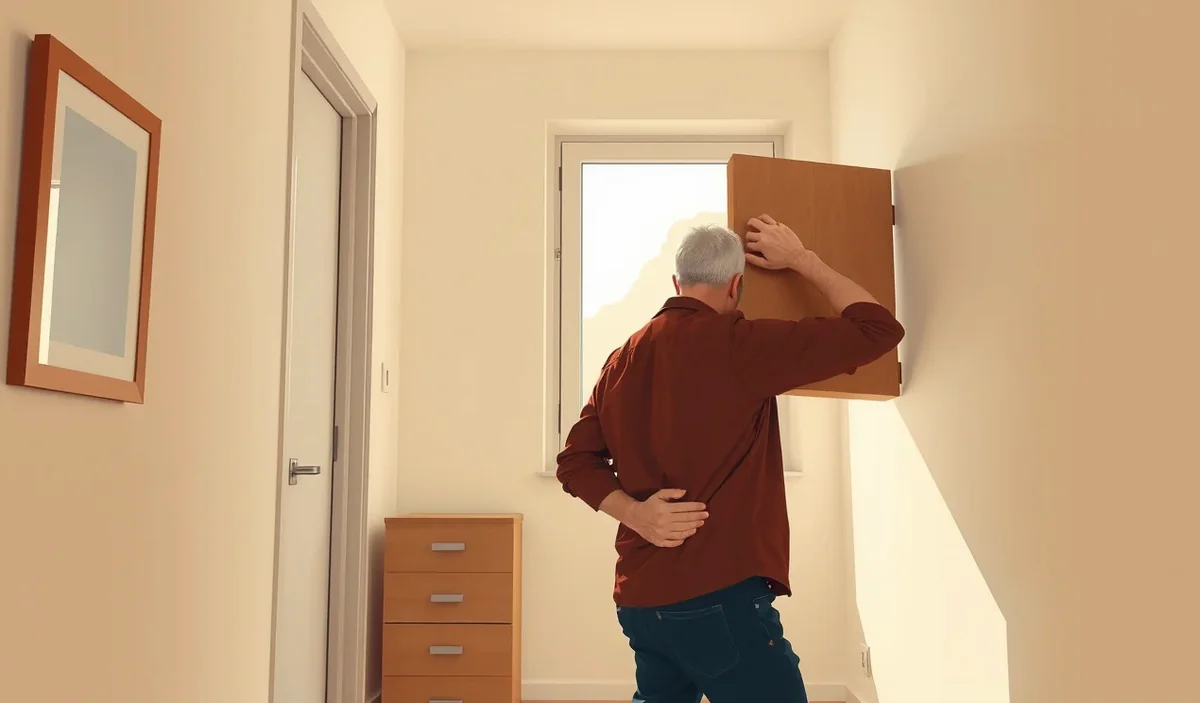
Seknutie v krížoch pri sťahovaní: Prečo neplatí ďalší z mýtov o úrazovom poistení?
Predstavte si situáciu: pomáhate rodine sťahovať ťažký nábytok, zdvihnete masívnu skriňu a v bedrovej časti chrbtice vám prudko sekne. Bolesť vám znemožní chodiť a lekár diagnostikuje vyskočenú medzistavcovú platničku. Väčšina ľudí automaticky žiada poistné plnenie z úrazového poistenia. Výsledkom býva takmer vždy zamietavé stanovisko likvidátora.
Lumboischiadický syndróm, hernia disku či posun platničiek sú v poistných podmienkach zaradené medzi štandardné výluky. Medicína aj likvidačná prax poisťovní sa zhodujú v tom, že platnička nevyskočí na zdravom tele len v dôsledku zdvihnutia bremena. Dvíhanie skrine je len spúšťačom dlhodobých degeneratívnych zmien chrbtice, ktoré sa vyvíjali mesiace či roky. Z pohľadu poistnej zmluvy ide o prejav choroby, nie o následok úrazu.
| Zdravotná udalosť | Klasifikácia poisťovňou | Nárok na plnenie z úrazovky |
|---|---|---|
| Zlomenina stavca po páde zo stromu | Úraz (pôsobenie vonkajšej sily) | ✓ |
| Seknutie v krížoch pri dvíhaní bremena | Degeneratívne ochorenie chrbtice | ✗ |
| Podvrtnutie členka pri nečakanom došľape | Úraz (náhle vymknutie kĺbu) | ✓ |
| Aseptický zápal šliach z namáhania | Chorobný stav z preťaženia | ✗ |
| Pád na schodoch po odpadnutí zo slabosti | Následok vnútornej zdravotnej príhody | ✗ |
Športujete s rodinou cez víkend? Ako je to s rekreačným športom a výlukami
Mnoho rodičov sa mylne domnieva, že ak si pri víkendovom futbale s deťmi alebo na lyžovačke privodia zranenie, poisťovňa im nič nevyplatí, pretože šport je automaticky vylúčený. Bežný rekreačný šport však býva plne krytý v základnom balíku každej komerčnej poistky. Pokiaľ športujete pre zdravie a relax, poistná ochrana platí v plnom rozsahu.
Výluky a prirážky sa vzťahujú na profesionálny šport, registrovanú súťažnú činnosť a rizikové či extrémne disciplíny, ako sú zjazd na horských bicykloch v náročnom teréne, horolezectvo či motoristické športy. Pre tieto aktivity slúži špecializované poistenie športovcov proti úrazu. Pri cestách autom na rodinné športoviská pamätajte aj na to, že doplnkové poistenie osôb prepravovaných vozidlom dokáže rýchlo vykryť následky dopravnej kolízie pre všetkých členov posádky.
Čo si musíte pripraviť pri hlásení úrazu do poisťovne
Aby šetrenie poistnej udalosti prebehlo bez komplikácií, vyhnite sa chybám a pripravte si kompletnú dokumentáciu. To, ako správne nahlásiť poistnú udalosť, rozhoduje o rýchlosti výplaty peňazí:
- Lekárska správa z prvého ošetrenia: Musí obsahovať presný dátum, čas a podrobný popis mechanizmu úrazu, vystavená bezodkladne po udalosti.
- Podrobný popis deja úrazu: Formulár hlásenia udalosti s uvedením miesta, činnosti a prítomnosti prípadných svedkov.
- Priebežné a prepúšťacie správy: Dokumentácia z celej doby liečenia, vrátane záznamov o hospitalizácii a operačných zákrokoch.
- Záznam polície: Vyžaduje sa pri dopravných nehodách, napadnutí či podozrení z trestného činu.
- Toxikologická správa: Záznam potvrdzujúci neprítomnosť alkoholu, liekov či iných omamných látok, ak bol vykonaný odber.
Platí odškodnenie za pracovný úraz zamestnávateľ zo svojho účtu?
Práve v pracovnom prostredí vznikajú časté mýty o úrazovom poistení, keďže zamestnanci predpokladajú, že bolestné či náhradu za stratu na zárobku im vypláca šéf z firemných peňazí. V skutočnosti ide o zákonné poistenie zodpovednosti, ktoré ukladá zákon č. 461/2003 Z. z. o sociálnom poistení. Zamestnávateľ odvádza poistné vo výške 0,8 % z vymeriavacieho základu zamestnanca do Sociálnej poisťovne, a práve táto štátna inštitúcia následne vypláca úrazové dávky.
V prípade pracovného úrazu má zamestnanec nárok napríklad na úrazový príplatok vo výške 62 % denného vymeriavacieho základu za prvé 3 dni dočasnej PN, ktorý dopĺňa štandardnú náhradu príjmu. Nárok na výplatu týchto štátnych dávok sa premlčí za 3 roky odo dňa vzniku nároku. Odpustenie zmeškania lehoty je možné podať najneskôr do 15 dní od zániku prekážky, maximálne však do jedného roka.
Pozor na živnostníkov: Prečo SZČO nedostane od štátu nič?
Závažným faktom pre rodinný rozpočet je, že samostatne zárobkovo činná osoba (SZČO) nemá zo zákona na úrazové dávky zo Sociálnej poisťovne žiadny nárok. Živnostník si úrazové poistenie v štáte platiť nemôže ani dobrovoľne. Ak sa živnostník zraní doma, rieši to individuálne krytie úrazu v domácnosti pre SZČO v rámci súkromnej zmluvy. Ak jazdí na dvoch kolesách, rozumnou voľbou býva aj špecifické krytie zranení motorkára po nehode.
| Komerčné úrazové poistenie | Zákonné úrazové poistenie (Sociálna poisťovňa) |
|---|---|
| Platí 24 hodín denne kdekoľvek na svete pri práci aj vo voľnom čase | Kryje výlučne pracovné úrazy a choroby z povolania na pracovisku |
| Dostupné pre zamestnancov, živnostníkov, študentov aj nepracujúcich | Vzťahuje sa iba na zamestnancov, SZČO nemá nárok na žiadne dávky |
| Výška plnenia závisí od dojednanej poistnej sumy a progresie | Dávky sa odvíjajú striktne od oficiálneho vymeriavacieho základu |
| Vyžaduje pravidelné platenie poistného priamo z rodinného rozpočtu | Odvody platí zamestnávateľ ako zákonnú povinnosť (sadzba 0,8 %) |
Prečo samostatné úrazové poistenie podlieha 8 % dani a pripoistenie nie?
Finančné mýty o úrazovom poistení sa týkajú aj samotnej ceny a zdanenia zmluvy. Od prijatia zákona č. 213/2018 Z. z. o dani z poistenia platí pravidlo, že samostatné zmluvy neživotného poistenia podliehajú dani z poistenia vo výške 8 %. Ak si teda rodina uzavrie samostatnú úrazovú poistku na osobitnej zmluve, táto daň je započítaná priamo v predpísanom poistnom.
Naopak, ak je úrazové poistenie dojednané ako pripoistenie v rámci hlavnej zmluvy životného poistenia, podľa legislatívy je od tejto 8 % dane oslobodené. Preto sa pri nastavovaní rodinných zmlúv oplatí kombinovať krytie do jedného balíka so životnou poistkou, čo šetrí náklady.
Ako správne nastaviť sumy a čo ovplyvňuje cenu?
Poisťovne pri dennom odškodnom bežne neskúmajú príjem klienta do hranice 10 eur na deň, pričom absolútnym stropom na slovenskom trhu bez dokladovania príjmov je 20 eur na deň. Limit dopredného plnenia podľa tabuliek býva zastropovaný do sumy 10 000 eur. Pre trvalé následky úrazu odborníci odporúčajú poistnú sumu vo výške 1,5 až 5-násobku ročného príjmu s progresiou, ktorá pri závažných stavoch znásobí výplatu.
| Poistné riziko | Odporúčaná poistná suma | Orientačná cena mesačne |
|---|---|---|
| Smrť následkom úrazu | 10 000 € | 1,50 € |
| Trvalé následky úrazu s progresiou | 10 000 € (základ) | 3,00 € |
| Kompletný balík pre dospelého (trvalé následky 50 000 €, denné odškodné 15 €) | kombinované krytie | 10 až 25 € |
Nezabúdajte na pravidlá ukončenia zmluvy. Podľa § 800 ods. 1 Občianskeho zákonníka možno poistenie s bežným poistným vypovedať ku koncu poistného obdobia, pričom výpoveď treba doručiť aspoň 6 týždňov vopred. Zároveň pamätajte na ustanovenie § 800 ods. 3: poisťovňa bežne nemôže vypovedať poistenie osôb, no úrazové poistenie tvorí zákonnú výnimku a poisťovateľ ho po poistnej udalosti vypovedať smie.
Časté otázky o úrazovom poistení
Preplatí mi komerčná poistka úraz, ak som mal v krvi jedno pivo?
Poisťovňa má pri zistení alkoholu alebo iných návykových látok právo poistné plnenie výrazne krátiť alebo úplne zamietnuť. V systéme štátneho sociálneho poistenia sa pri požití alkoholu nemocenské dávky a invalidný dôchodok znižujú presne na polovicu (50 %).
Kedy presne mi poisťovňa vyplatí peniaze za trvalé následky úrazu?
Peniaze za trvalé následky sa nevyplácajú ihneď po zranení ani po zložení sadry. Zdravotný stav musí byť ustálený, čo býva v praxi spravidla najskôr 12 mesiacov po úraze. Po doručení všetkých záverečných lekárskych správ a ukončení šetrenia má poisťovňa zákonnú povinnosť odoslať plnenie do 15 dní.
Dokedy musím nahlásiť vzniknutý úraz do poisťovne?
Občiansky zákonník nestanovuje fixný počet dní, ale vyžaduje nahlásenie bez zbytočného odkladu. Konkrétne lehoty určujú poistné podmienky danej zmluvy, zvyčajne sa odporúča úraz nahlásiť do niekoľkých dní od prvotného lekárskeho ošetrenia.
Nahradí úrazové poistenie plnohodnotné poistenie invalidity?
Rozhodne nie. Štatistiky ukazujú, že viac než 90 % prípadov invalidity na Slovensku vzniká v dôsledku civilizačných chorôb a iba necelých 10 % je spôsobených úrazom. Ak ochoriete, úrazová poistka vám nevyplatí ani cent. Pre ochranu rodiny pred dlhodobým výpadkom príjmu je preto nevyhnutné krytie invalidity z akejkoľvek príčiny.