Poistenie auta online: porovnanie cien a najlacnejšie možnosti krytia
Stojíte na križovatke, auto pred vami prudko zabrzdí a vy nestihnete zareagovať. Kovový náraz, prasknutý plast a v hlave jediná myšlienka: koľko ma toto bude stáť? Kvalitné poistenie auta vás ochráni pred finančnou katastrofou, či už spôsobíte škodu za pár stoviek eur na cudzom blatníku, alebo zdemolujete luxusnú limuzínu. Zorientovať sa v spleti zákonov, poistných podmienok a stúpajúcich sadzieb je však pre bežného vodiča zložité. V tomto sprievodcovi nájdete ucelený prehľad o tom, ako funguje moderné poistenie vozidiel, čo určuje výšku poistného a ako si zabezpečiť najlepšie krytie bez zbytočného preplácania.
Čo kryje poistenie auta a ďalšie zákonné dôvody zániku poistnej zmluvy
Autopoistenie na Slovensku stojí na dvoch základných pilieroch: povinnom a dobrovoľnom. Zákonné povinné zmluvné poistenie (PZP) upravuje zákon č. 381/2001 Z. z. a musí ho mať každé vozidlo s prideleným evidenčným číslom, ako aj niektoré špecifické kategórie bez čísel. PZP nechráni vaše vozidlo, ale chráni vašu peňaženku pred nárokmi tretích strán. Ak spôsobíte nehodu, poisťovňa z vášho PZP uhradí poškodeným škody na zdraví, usmrtení, zničenom majetku aj ušlý zisk.
Od 1. augusta 2024 platia nové minimálne zákonné limity poistného plnenia: 6 450 000 eur pri škodách na zdraví a nákladoch pri usmrtení na jednu škodovú udalosť bez ohľadu na počet zranených (alebo 1 300 000 eur na jedného poškodeného) a 1 300 000 eur pri vecnej škode a ušlom zisku. Tieto sumy chránia vinníka pred doživotnými dlhmi, pretože škody pri hromadných nehodách alebo zraneniach s trvalými následkami dosahujú astronomické sumy.
Rozdiel medzi PZP a havarijným poistením kasko
Kým zákonná poistka chráni cudzích, dobrovoľné kasko poistenie kryje škody na vašom vlastnom vozidle. Plní sa z neho pri havárii z vlastnej viny, strete so zverou, živelnej udalosti, vandalizme či krádeži. Havarijná poistka sa na rozdiel od PZP viaže na trhovú hodnotu vozidla a takmer vždy zahŕňa spoluúčasť. Pre komplexnú ochranu novších alebo drahších áut sa odporúča poistenie finančnej straty (GAP), ktoré pri totálnej škode alebo odcudzení doplatí rozdiel medzi pôvodnou nákupnou cenou a aktuálnou trhovou hodnotou vozidla.
Ako získať najlacnejšie poistenie auta a kedy poistka zaniká zo zákona
Ak hľadáte najlacnejšie poistenie auta, je potrebné pravidelne sledovať výročie zmluvy. Poistnú zmluvu môžete podľa § 800 ods. 1 Občianskeho zákonníka štandardne vypovedať ku koncu poistného obdobia, pričom písomná výpoveď musí byť poisťovni doručená najneskôr 6 týždňov pred týmto dátumom. Podrobnosti o tom, ako na to, rozoberá výpoveď PZP. Existujú však aj ďalšie zákonné dôvody, kedy poistná zmluva zaniká mimo tohto výročného termínu:
- Zánik motorového vozidla: trvalé vyradenie auta z evidencie vozidiel (zošrotovanie).
- Zmena držiteľa: predaj alebo prepis vozidla na nového majiteľa. Pôvodné poistenie zaniká dňom zápisu zmeny v evidencii, čo potvrdzuje aj postup popísaný v téme nové PZP pri prepise vozidla.
- Odcudzenie vozidla: dňom, kedy polícia prijme oznámenie o krádeži.
- Dočasné vyradenie: ak vozidlo dočasne odhlásite z premávky na dopravnom inšpektoráte.
- Nezaplatenie poistného: ak poistné za prvé poistné obdobie alebo jednorazové poistné nie je zaplatené do troch mesiacov od jeho splatnosti.
- Výpoveď do dvoch mesiacov: podľa § 800 ods. 2 Občianskeho zákonníka možno poistnú zmluvu vypovedať do dvoch mesiacov po jej uzavretí s osemdennou výpovednou lehotou.
Správne načasovanie a kontrola zmluvy sú kľúčové. Využite poistné obdobie a šesťtýždňovú výpovednú lehotu na to, aby ste si preverili aktuálne ceny a neplatili za starú poistku viac, než musíte.
| Druh poistenia | Povinnosť | Čo primárne kryje | Typická ročná cena |
|---|---|---|---|
| Povinné zmluvné poistenie (PZP) | Zákonná povinnosť | Škody spôsobené iným na zdraví a majetku | 100 až 190 € (bežný vodič) |
| Havarijné poistenie (Kasko) | Dobrovoľné | Havária, živel, krádež, vandalizmus vlastného auta | 350 až 1 200 € |
| GAP poistenie | Dobrovoľné | Finančná strata (rozdiel nákupnej a trhovej ceny) | 200 až 400 € |
Sankcie za jazdu bez PZP a vymáhanie povinnosti pri nepoistených autách
Jazda bez platného povinného zmluvného poistenia je vedomým hazardom s financiami. Povinnosť uzavrieť poistnú zmluvu má držiteľ, vlastník alebo prevádzkovateľ vozidla najneskôr v deň prvého použitia motorového vozidla v cestnej premávke. Jazdiť na zmluvu pôvodného majiteľa po kúpe nemožno — kupujúci si musí dojednať vlastnú poistku okamžite, ako vysvetľuje návod pre prepis auta a poistenie.
Sprísnené pokuty a kontrola na základe objektívnej zodpovednosti
Sankčný systém na Slovensku prechádza zásadným sprísňovaním. Kým do 31. júla 2024 sa pokuty za neuzavreté PZP pohybovali od 16,60 € do 3 319,40 €, novela zákona č. 381/2001 Z. z. platná od 1. augusta 2024 stanovila rozsah pokút od 50 € do 5 000 €. Okresné úrady tieto pokuty ukladajú nekompromisne na základe hlásení z centrálneho registra.
Od 1. októbra 2026 navyše vstupuje do účinnosti zákon č. 77/2026 Z. z. (LEX PZP), ktorý zavádza automatizované sankcie na základe objektívnej zodpovednosti bez nutnosti zastavenia vozidla policajnou hliadkou. Výška paušálnej pokuty bude odstupňovaná podľa kategórie a hmotnosti vozidla:
- Vozidlá do 750 kg: 120 €
- Vozidlá od 750 kg do 3,5 t (bežné osobné autá): 300 €
- Vozidlá od 3,5 t do 12 t: 600 €
- Vozidlá nad 12 t: 900 €
Ak spôsobíte nehodu bez poistenia, škodu síce poškodenému uhradí garančný fond pri nehode bez PZP, ktorý spravuje Slovenská kancelária poisťovateľov (SKP), no celú sumu bude od vás následne vymáhať súdnou cestou. Či je vozidlo v evidencii poistené, si môžete kedykoľvek overiť prostredníctvom oficiálneho nástroja na overenie platnosti PZP v registri SKP.
Od 1. augusta 2024 sa navyše rozšírila definícia motorového vozidla. PZP musia mať aj kolobežky či iné elektrické vozidlá s vlastným pohonom s konštrukčnou rýchlosťou nad 25 km/h, prípadne s prevádzkovou hmotnosťou nad 25 kg a rýchlosťou nad 14 km/h. Vozidlá bez platnej poistky zo štátov mimo systému zelenej karty musia pri vstupe platiť hraničné poistenie: sadzba pre osobné autá je 499 eur za prvých 30 dní a 250 eur za každých ďalších 30 dní.
Na Slovensku sa odhaduje približne 320 000 nepoistených vozidiel. Z tohto dôvodu prichádza od 1. októbra 2026 radikálne opatrenie: vozidlá, ktoré sú nepoistené dlhšie ako 24 mesiacov, budú automaticky vyradené z evidencie vozidiel. Auto stojace na dvore bez poistky tak definitívne stratí technickú spôsobilosť.
Prečo rastie cena poistenia auta, aj keď jazdíte bez nehôd?
Mnoho zodpovedných vodičov zažíva pri doručení predpisu poistného na ďalší rok nepríjemné prekvapenie. Hoci nespôsobili žiadnu škodu, ich cena poistenia auta stúpla o desiatky eur. Výsledná cena poistenia auta totiž nezávisí výlučne od vášho individuálneho jazdenia, ale od celkových nákladov poistného trhu.
Drahšie náhradné diely a rast priemernej škody
Hlavným dôvodom zdražovania je rast nákladov na opravy. Kým v roku 2019 bola priemerná výška škody na motorovom vozidle 1 555 eur, v roku 2025 dosiahla 2 333 eur. To predstavuje skokový nárast o 50 percent. Moderné autá sú vybavené drahými LED svetlometmi, radarmi, senzormi v nárazníkoch a asistenčnými systémami. Aj banálne ťuknutie na parkovisku dnes vyžaduje nielen klampiarsku prácu, ale aj výmenu modulov a kalibráciu kamier v autorizovanom servise.
K tomu sa pridáva nárast hodinových sadzieb v autoservisoch a medziročný nárast cien poistného spojeného s dopravou na úrovni 16,1 až 21 percent. Štatistiky a trendy detailne mapuje analýza pre zdražovanie autopoistenia na Slovensku.
Online kalkulačka poistenia auta a vplyv segmentácie na poistné
Poisťovne využívajú sofistikovanú segmentáciu. Každý vodič spadá do rizikovej skupiny podľa veku, bydliska, výkonu a objemu motora vozidla. Kým skúsený 45-ročný vodič z menšieho mesta zaplatí za základné PZP 100 až 190 eur ročne, mladý 20-ročný vodič z krajského mesta s výkonným autom bude čeliť sadzbe 250 až 450 eur ročne. Presný výpočet poistenia auta zohľadňuje desiatky parametrov.
Ak nechcete akceptovať pasívne navyšovanie, riešením je kalkulačka poistenia auta. Nezávislé porovnanie poistenia auta cez internet vám umožní okamžite odhaliť rozdiely na trhu, získať zľavy za bezškodovosť a nájsť najlacnejšie poistenie auta s vyhovujúcim krytím.
Prenos bonusu za bezškodovosť medzi vozidlami a v rodine
Systém bonus a malus odmeňuje zodpovedných motoristov a penalizuje rizikových. Maximálny bonus za bezškodovú jazdu môže znížiť poistné až o 50 až 60 percent. Získava sa za každý ukončený rok bez zavinenej nehody. Ako však s týmto kreditom naložiť, ak meníte auto alebo kupujete druhé vozidlo do rodiny?
Uznanie bezškodového priebehu pri kúpe nového vozidla
Pri predaji starého auta a kúpe nového sa váš bonus nestráca. Poisťovňa je povinná vystaviť vám doklad o škodovom priebehu. Dnes už väčšina poisťovní overuje históriu priamo v centrálnej databáze SKP podľa vášho rodného čísla alebo IČO. Pri uzatváraní novej zmluvy si svoj vyjazdený bonus jednoducho uplatníte na nové auto. Tipy, ako správne uplatniť zľavy, ponúka článok ako znížiť cenu PZP.
Ak si kupujete ďalšie vozidlo a staré si ponechávate, situácia sa líši podľa poisťovne. Niektoré ústavy umožňujú takzvaný zrkadlový prenos bonusu — rovnakú výhodnú triedu priznajú aj pre dve autá v jednej domácnosti a PZP nastavia s plnou zľavou. Iné poisťovne však začínajú na druhom vozidle s nulovým bonusom, preto je nevyhnutné ponuky porovnať.
Pokiaľ ide o prenos bonusu medzi manželmi alebo rodinnými príslušníkmi, zákon takúto povinnosť poisťovniam neukladá. Niektoré spoločnosti na trhu však v rámci marketingových akcií akceptujú prenos bonusu medzi manželmi, ak žijú v spoločnej domácnosti, alebo umožňujú poistiť vozidlo na rodiča s plným bonusom, pričom mladý vodič je uvedený ako držiteľ. Dávajte si však pozor: ak mladý vodič spôsobí nehodu, malus zasiahne poistníka, ktorý bonus poskytol.
Lehota 15 dní na nahlásenie škody v tuzemsku a 30 dní v zahraničí
Po dopravnej nehode rozhodujú hodiny a dni. Zákon č. 381/2001 Z. z. v § 10 ukladá poistenému prísne lehoty na písomné oznámenie škodovej udalosti:
- Pri nehode na území Slovenskej republiky: do 15 dní po jej vzniku (§ 10 ods. 1 písm. a).
- Pri nehode v zahraničí: do 30 dní po jej vzniku (§ 10 ods. 1 písm. b).
Nedodržanie týchto lehôt bez vážneho dôvodu (napríklad hospitalizácia po úraze) oprávňuje poisťovňu uplatniť voči poistenému sankcie alebo krátiť poistné plnenie cez zákonný regres. Zmeškané lehoty patria medzi najväčšie varovania, na ktoré upozorňuje sprievodca Najčastejšie chyby pri hlásení poistnej udalosti.
Písomné oznámenie poistnej udalosti a postup po nehode
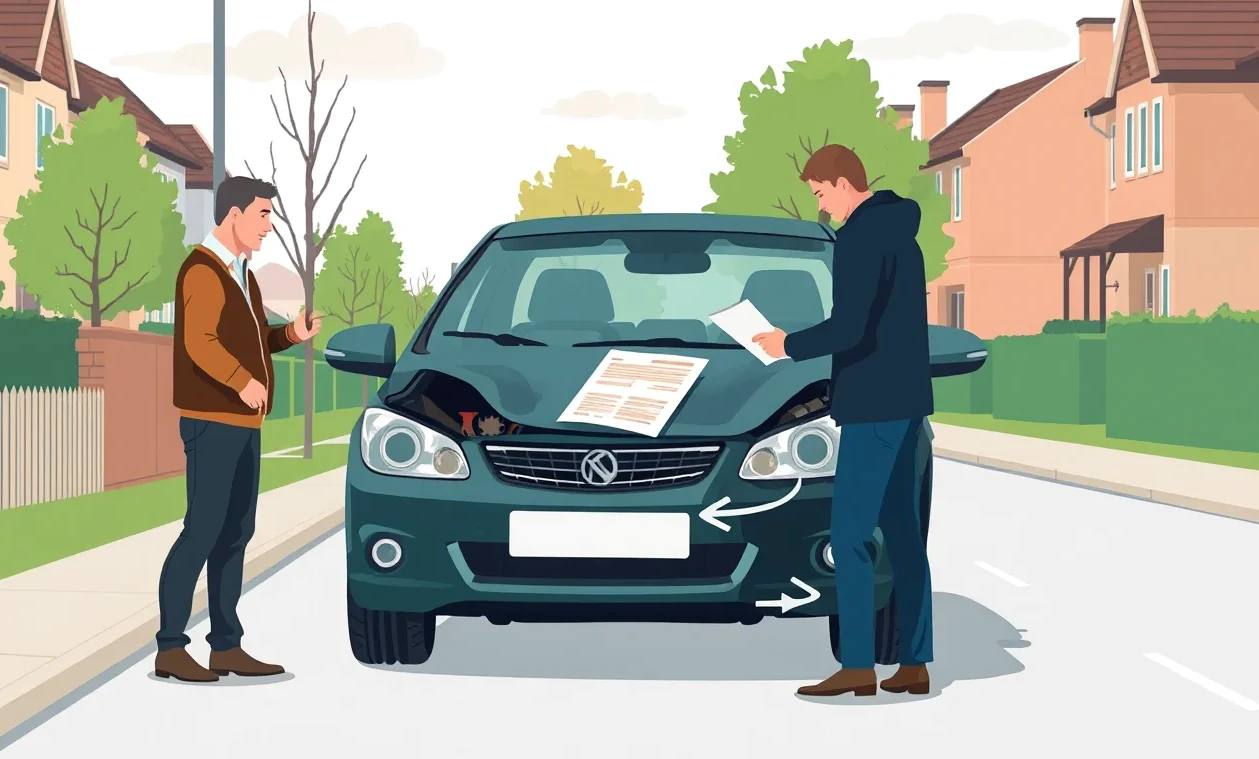
Zákon vyžaduje písomné oznámenie, no dnes už väčšina poisťovní umožňuje online nahlásenie cez webový formulár alebo mobilnú aplikáciu, čo sa považuje za rovnocenné splnenie povinnosti. K hláseniu budete potrebovať riadne vyplnenú a oboma účastníkmi podpísanú správu o nehode (štandardizované tlačivo Záznam o dopravnej nehode), fotodokumentáciu miesta nehody, poškodení a evidenčných čísel.
Ak sa nehoda stane mimo územia SR, platia rovnaké zásady, no musíte mať pri sebe zelenú kartu (medzinárodnú automobilovú poistnú kartu). Pri akejkoľvek nejasnosti alebo jazykovej bariére privolajte miestnu políciu. Všetky kroky v cudzojazyčnom prostredí sumarizuje téma dopravná nehoda v zahraničí a praktické rady pre dovolenkárov prináša poistenie vozidla na cestu do zahraničia.
| Situácia po nehode | Zákonná lehota | Čo platí / čo musíte urobiť |
|---|---|---|
| Škodová udalosť v SR bez zranenia | Do 15 dní | Vyplniť a podpísať záznam o nehode, nahlásiť poisťovni vinníka |
| Nehoda v zahraničí | Do 30 dní | Zaznamenať údaje zo zelenej karty vinníka, fotiť, nahlásiť škodu do 30 dní |
| Spor o vinníka alebo zranenie | Okamžite | Volať políciu (158), zabezpečiť stopy, lekárske ošetrenie |
| Škoda na zaparkovanom aute (vinník ušiel) | Bezodkladne | Volať políciu, zistiť svedkov a kamerové záznamy, hlásiť havarijnej poisťovni |
| Nehoda s nepoisteným autom | Do 15 dní | Privolať políciu, škodu uplatniť z garančného fondu SKP |
Jazda pod vplyvom alkoholu alebo bez vodičského preukazu a regres poisťovne
Medzi motoristami pretrváva mýtus, že ak vodič pod vplyvom alkoholu spôsobí škodu, poisťovňa z PZP nezaplatí nič a poškodený zostane bez peňazí. Realita je iná: zákon primárne chráni nevinnú obeť. Poisťovňa poškodenému škodu na zdraví a majetku vyplatí v plnej výške podľa znaleckých posudkov. Vzápätí však nastupuje takzvaný regresný nárok poisťovne.
Ako funguje regresný nárok a kedy poistné plnenie vymáhajú späť
Podľa § 12 zákona č. 381/2001 Z. z. má poisťovňa právo požadovať od poisteného alebo vinníka náhradu celej vyplatenej sumy (až do 100 percent), ak:
- viedol motorové vozidlo pod vplyvom alkoholu, omamných alebo psychotropných látok,
- odmietol sa podrobiť dychovej skúške alebo lekárskemu vyšetreniu na zistenie alkoholu,
- viedol vozidlo bez príslušného vodičského oprávnenia alebo v čase zákazu činnosti viesť motorové vozidlá,
- spôsobil škodu úmyselne,
- vodič po nehode bezdôvodne ušiel z miesta udalosti,
- prevádzkoval vozidlo, o ktorom vedel, že jeho technická spôsobilosť nezodpovedá predpisom a tento stav bol v príčinnej súvislosti so škodou.
Ak opitý vodič zdemoluje mostné zábradlie a zraní dvoch ľudí s celkovou škodou 150 000 eur, poisťovňa sumu poškodeným preplatí, no následne týchto 150 000 eur vymáha od vinníka. Ak vinník peniaze nemá, nasleduje exekúcia a celoživotné splácanie dlhu. Pri havarijnom poistení je situácia ešte priamočiarejšia: alkohol alebo jazda bez vodičského preukazu znamenajú automatickú výluku z poistenia a poisťovňa plnenie na vlastnom aute úplne zamietne.
Porovnanie poistenia auta: PZP v jednej poisťovni a kasko v druhej
Pri dojednávaní komplexnej ochrany vozidla stojí každý motorista pred otázkou: je výhodnejšie zvoliť balíkové poistenie v jednej spoločnosti, alebo si vybrať PZP u jedného poistiteľa a havarijné krytie u druhého? Nezávislé porovnanie poistenia auta často ukáže, že rozdelenie zmlúv prinesie nižšiu celkovú platbu, no nesie so sebou praktické komplikácie.
Výhody a riziká rozdelenia zmlúv do rôznych inštitúcií
Rozdelenie zmlúv má jednoznačnú výhodu v cene. Jedna inštitúcia, napríklad poistenie auta v Generali, vám môže ponúknuť bezkonkurenčnú sadzbu na zákonnú poistku, zatiaľ čo iná poisťovňa poskytne lepšie parametre a krytie pre kasko. Získate tak matematicky najlacnejšiu kombináciu na trhu.
Riziká rozdelenia sa naplno prejavia pri likvidácii komplikovanej škody. Ak máte obe zmluvy pod jednou strechou cez PZP a havarijné poistenie v jednom balíku, obhliadku vykoná jeden technik, komunikujete s jedným likvidátorom a poisťovňa vám často odpustí spoluúčasť, ak sa preukáže nevina. Navyše poisťovne poskytujú za balík zľavu 10 až 20 percent z celkovej ceny.
Pri rozdelených zmluvách musíte pri nehode s nejasným zavinením hlásiť udalosť na dve miesta, absolvovať dve obhliadky a čakať na administratívne vysporiadanie medzi dvoma inštitúciami. Zároveň musíte strážiť dva rôzne výročné termíny a rôzne čísla poistných zmlúv.
Asistenčné služby k autu: odťah, oprava na mieste a náhradné vozidlo
Základná poistka na auto často obsahuje iba minimálnu asistenciu, ktorá pri vážnejšom probléme nestačí. Asistenčné služby sú záchrannou sieťou pri defekte, vybití batérie, zabuchnutí kľúčov, načerpaní nesprávneho paliva alebo havárii. Rozdiel medzi lacnou a prémiovou asistenciou pocítite najmä vtedy, keď ostanete visieť na diaľnici stovky kilometrov od domova.
Rozsah asistencie na Slovensku a limity pri poruche v cudzine
Štandardné balíky PZP zvyčajne pokrývajú príchod cestnej služby a opravu na mieste do limitu 100 až 150 eur, prípadne odťah do najbližšieho servisu do vzdialenosti 50 kilometrov. Špičkové asistenčné krytie, aké ponúkajú napríklad asistenčné služby Allianz k vozidlu, však zahŕňa odťah neobmedzený kilometrami v rámci SR alebo krytie nákladov na repatriáciu nepojazdného auta zo zahraničia až do niekoľkých tisíc eur.
Kľúčovým benefitom je náhradné vozidlo. Ak je vaše auto po nehode nepojazdné a oprava si vyžaduje niekoľko dní, asistenčná služba vám zabezpečí prenájom auta rovnakej alebo nižšej kategórie. Štandardný limit býva 3 až 5 dní pri havárii na Slovensku a až 10 dní pri udalosti v zahraničí. Pozor si dajte na výluky: náhradné vozidlo sa málokedy poskytuje pri jednoduchej technickej poruche (napríklad poruche alternátora) a viaže sa primárne na dopravnú nehodu alebo krádež.
Totálna škoda a zostatková hodnota vraku: ako poisťovňa počíta plnenie
Jedným z najčastejších zdrojov rozčarovania motoristov po ťažkej havárii je vyhlásenie takzvanej totálnej škody. Kým vodič sa domnieva, že auto je opraviteľné, kalkulácia likvidátora rozhodne inak. Podrobný postup objasňuje článok totálna škoda na vozidle.
Výpočet odškodnenia a burza použiteľných zvyškov
Poisťovňa vyhlási totálnu škodu vtedy, keď predpokladané náklady na opravu presiahnu ekonomickú hranicu — pri havarijnom poistení to býva spravidla 70 až 80 percent všeobecnej (trhovej) hodnoty vozidla tesne pred nehodou, pri PZP až 100 percent. V takej chvíli sa oprava stáva neekonomickou a poisťovňa pristupuje k vyčísleniu plnenia podľa tohto vzorca:
Poistné plnenie = Všeobecná hodnota vozidla pred škodou − Zostatková hodnota vraku − Spoluúčasť
Zostatková hodnota vraku (použiteľných zvyškov) sa neurčuje odhadom od stola. Poisťovňa umiestni havarované vozidlo do neverejnej internetovej aukcie náhradných dielov a vrakov. Najvyššia ponuka od registrovaného vrakoviska alebo obchodníka sa stáva oficiálnou hodnotou zvyškov. Túto sumu poisťovňa odpočíta z poistného plnenia a vyplatí vám len zvyšok. Vrak vám zostáva a máte dve možnosti: buď ho predáte dražiteľovi za vysúťaženú sumu (poisťovňa vám naňho poskytne kontakt a ponuka je záväzná zvyčajne 30 dní), alebo si vrak necháte a pokúsite sa ho predať či opraviť na vlastnú päsť. Akékoľvek nezrovnalosti v kalkulácii rieši postup pri likvidácii poistnej udalosti, kde sa možno odvolať proti neprimeranému zníženiu všeobecnej hodnoty vozidla.
Často kladené otázky o likvidácii a poistení auta
Zaplatí mi PZP opravu môjho auta, ak som nehodu zavinil ja?
Nie, v žiadnom prípade. PZP kryje výlučne škody, ktoré vaším autom spôsobíte iným osobám. Na opravu vlastného auta musíte mať uzavreté havarijné poistenie (kasko).
Koľko stojí ročná poistka na auto a čo určuje jej výšku?
Základné PZP pre bežného vodiča stojí približne 100 až 190 eur ročne, pri mladých vodičoch a silných autách 250 až 450 eur. Havarijné poistenie vychádza na 350 až 1 200 eur ročne podľa hodnoty vozidla. Priemerná cenové rozpätie kasko poistenia závisí najmä od obstarávacej ceny auta, veku poistníka a zvolenej spoluúčasti.
Čo presne znamená spoluúčasť pri havarijnom poistení?
Je to suma, ktorou sa podieľate na každej poistnej udalosti. Býva vyjadrená percentom, fixnou sumou alebo ich kombináciou — napríklad 5 %, minimálne 100 eur. Ako presne funguje výpočet, vysvetľuje téma výška spoluúčasti v havarijnom poistení.
Môžem jazdiť na poistku pôvodného majiteľa po kúpe ojazdeného auta?
Nie. Poistka pôvodného majiteľa zaniká dňom zápisu zmeny v evidencii vozidiel. Ako nový majiteľ musíte mať vlastné PZP uzatvorené najneskôr v deň prepisu alebo pred prvou jazdou z autobazáru.
Preplatí poisťovňa škodu, ak malo auto v čase nehody neplatnú STK?
Poisťovňa skúma príčinnú súvislosť. Ak neplatná STK alebo technická porucha spôsobila nehodu (napríklad zlyhanie bŕzd), poisťovňa uplatní voči vinníkovi regres. Ak ste však stáli na červenej a niekto do vás narazil zozadu, neplatná STK nemala vplyv na vznik škody a plnenie vám nesmie byť krátené.
Môžem poistenie auta zrušiť kedykoľvek v priebehu roka?
Nie, zmluva sa uzatvára na dobu neurčitú s poistným obdobím jeden rok. Vypovedať ju môžete najneskôr 6 týždňov pred výročným dňom zmluvy, prípadne pri predaji auta, vyradení z evidencie alebo do 2 mesiacov od jej uzavretia.
Kontrolný zoznam: ako postupovať pri výbere poistenia auta
- Overte si dátum výročia zmluvy: zistite presný termín začiatku poistenia a nastavte si pripomienku na výpoveď 8 týždňov vopred.
- Skontrolujte svoj škodový priebeh: overte si výšku bonusu za bezškodovosť v SKP alebo na predchádzajúcej poistnej zmluve.
- Porovnajte ceny poistenia auta online: zadajte parametre vozidla do kalkulačky a porovnajte rozsah krytia viacerých poisťovní.
- Zvážte potrebné pripoistenia: pri staršom aute bez plného kaska doplňte k PZP aspoň pripoistenie čelného skla a stretu so zverou.
- Nastavte rozumnú spoluúčasť: pri havarijnom poistení zvoľte spoluúčasť, ktorú zvládnete uhradiť z bežnej finančnej rezervy (odporúča sa 5 % min. 100 €).
- Odošlite výpoveď starej zmluvy včas: výpoveď doručte poisťovni najneskôr 6 týždňov pred koncom poistného obdobia, najlepšie doporučene alebo overeným online systémom.
- Uzatvorte novú zmluvu cez internet: uzatvorte poistenie auta online s nadväznosťou na zánik pôvodnej poistky, aby nevznikol ani jeden nepoistený deň.
- Uložte si asistenčné čísla a bielu kartu: zelenú kartu si vytlačte a asistenčné číslo uložte do mobilného telefónu.
Zhrnutie hlavných zásad moderného autopoistenia
Správne nastavené poistenie auta predstavuje nevyhnutný ochranný štít pred nepredvídateľnými finančnými stratami na cestách. Povinné zmluvné poistenie chráni poškodených do zákonných limitov 6,45 milióna eur pri škodách na zdraví a 1,3 milióna eur pri majetku, no vlastné škody vám preplatí výlučne havarijná poistka. Vzhľadom na medziročný rast cien a nárast priemernej škody na 2 333 eur sa neoplatí zotrvávať na predražených zmluvách. Pripravte si technický preukaz, využite online kalkulačku a zabezpečte si férové poistné krytie s dostatočnou asistenciou ešte pred vašou ďalšou jazdou.