Presekaný kábel a poistenie stavebnej firmy: Čo robiť pri škode
Preseknutý optický kábel, prasknuté plynové potrubie alebo zosunutý svah pri základových pásoch patria k nočným morám každého stavbára. Stačí malá nepozornosť bagristu a škoda sa okamžite vyšplhá na tisíce až desaťtisíce eur. Práve v takýchto chvíľach rozhoduje poistenie stavebnej firmy o tom, či nečakanú udalosť zvládnete bez finančného kolapsu, alebo budete straty splácať roky z vlastného vrecka. V stavebníctve sa totiž pracuje s ťažkými mechanizmami, v zložitom teréne a často pod obrovským časovým tlakom, kde riziko číha doslova na každom kroku.
Mnoho majiteľov firiem a remeselníkov sa spolieha na to, že sa im za desiatky rokov praxe nič vážne nestalo. Zákon č. 40/1964 Zb. Občiansky zákonník však jasne stanovuje, že poistený má z poistenia zodpovednosti právo, aby za neho poisťovňa nahradila škodu spôsobenú inému na zdraví, usmrtením alebo poškodením veci. Kým autorizovaní inžinieri majú poistenie prikázané legislatívou, bežná stavebná eseročka či živnostník zákonnú povinnosť nemá. Poistku si však spravidla vyžiada investor v zmluve o dielo alebo podmienky verejnej súťaže. Pozrime sa krok za krokom na to, ako poistná ochrana funguje v praxi, kde robia stavebníci najčastejšie chyby a prečo lacná zmluva často zlyhá v tej najnevhodnejšej chvíli.
Veci prevzaté a opracovávané: Čo kryje poistka stavebnej firmy pri zásahu do cudzieho majetku?
Pri stavebných prácach prichádzate denne do kontaktu s majetkom, ktorý vám nepatrí. Rekonštruujete starší dom, meníte rozvody v paneláku alebo pracujete na novostavbe, kde už iná profesia dokončila podlahy. Štandardná poistka zodpovednosti za škodu spôsobenú prevádzkovou činnosťou chráni tretie osoby, napríklad okoloidúceho chodca, na ktorého spadne doska z lešenia. V praxi však poistenie stavebnej firmy naráža na zásadný rozdiel medzi cudzou treťou osobou a majetkom, ktorý ste priamo prevzali na vykonanie práce.
Veci prevzaté a veci, na ktorých sa vykonáva stavebná činnosť, bývajú v základných zmluvách vylúčené. Ak pri výmene strešnej krytiny zatečie do domu a zničí maľovky či nábytok, poisťovňa sa bude pýtať, či máte dojednané pripoistenie vecí prevzatých a opracovávaných. Bez tohto rozšírenia zostane celá ťarcha na vás. Pripoistenie sa vzťahuje na situácie, kedy pracujete priamo na danej veci a svojím zásahom ju poškodíte. Rovnako dôležité je chrániť aj stavebný materiál na pracovisku, kde pomôže správne nastavené poistenie materiálu a výrobkov, aby drahé tvárnice či izolácie nezostali nechránené.
Škoda na samotnom diele verzus škoda na okolí
V stavebnej praxi musíte striktne rozlišovať dva druhy škôd. Prvým je škoda na samotnom diele, ktoré vytvárate. Ak murár postaví krivú priečku alebo obkladač zle nalepí dlažbu, žiadna poisťovňa vám nepreplatí náklady na búranie a nákup nového materiálu. Odstránenie vlastnej chybnej práce je nekompromisnou výlukou zo všetkých poistiek. Opravu nepodarku musíte zaplatiť zo svojho zisku.
Úplne iná situácia nastáva pri takzvanej následnej škode. Predstavte si, že inštalatér zle zlisuje spoj na vodovodnom potrubí. Vlastná oprava spoja za pár eur ide na jeho vrub. Ak však voda vytečie cez noc a zničí sadrokartóny, parkety a zariadenie na troch poschodiach pod ním, ide o následnú škodu. Takáto havária je presne to, čo má kryť zodpovednostná poistka. Podobne ako pri bežných nehodách v byte, kde škody spôsobuje prasknutá hadica od práčky, aj na stavenisku dokáže unikajúca voda napáchať škody za státisíce eur.
Kedy zhotoviteľ zodpovedá za materiál dodaný investorom
Často sa stáva, že investor sám nakúpi drahé obklady, sanitárnu keramiku alebo technologické zariadenia a odovzdá vám ich na montáž. V momente, keď materiál prevezmete na stavenisku, preberáte zaň plnú hmotnú zodpovednosť. Ak vám paletu s drahým obkladom pri manipulácii prevráti pomocný pracovník, investor bude požadovať okamžitú náhradu.
Aby ste predišli sporom, každé prevzatie materiálu zapíšte do stavebného denníka s presným uvedením množstva a stavu. Ak vaši zamestnanci manipulujú s drahými prvkami, je vhodné overiť, ako majú nastavenú zodpovednosť zamestnanca za škodu podľa Zákonníka práce, hoci primárnu škodu voči investorovi musíte vždy uhradiť vy ako generálny dodávateľ alebo zhotoviteľ.
Upozornenie na časté riziko: Nikdy sa nespoliehajte na to, že škodu na prevzatom objekte zaplatí bežné základné poistenie. Ak rekonštruujete historickú budovu, opravujete strechu rodinného domu alebo robíte fasádu, preverte si v poistnej zmluve sublimit pre veci opracovávané a prevzaté. Tento sublimit býva často obmedzený len na sumu 1 000 eur alebo niekoľko málo percent z celkového limitu, čo pri vážnej nehode nepokryje ani zlomok skutočných nákladov.
Výkopové práce a zosuv pôdy bez geologického prieskumu
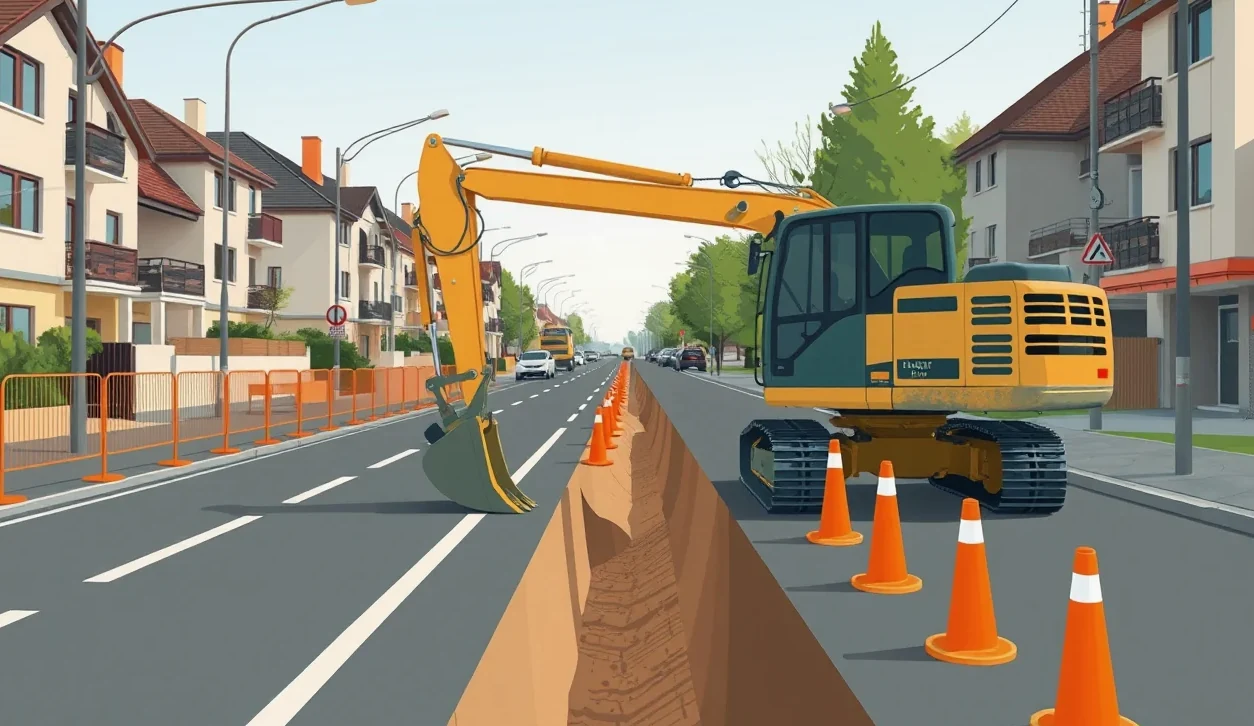
Zemné a výkopové práce predstavujú v stavebníctve oblasť s najvyššou frekvenciou závažných poistných udalostí. Ak bager zakopne do terénu, neohrozuje len stabilitu samotného výkopu, ale aj susedné stavby, cestné komunikácie a podzemné inžinierske siete. Poisťovne k výkopovým prácam pristupujú mimoriadne prísne a skúmajú každý detail prípravy stavby. Zodpovedné poistenie stavebnej firmy musí počítať s rizikom zosuvu pôdy, no krytie nie je automatické.
Ak sa pustíte do hĺbenia základov alebo ryhy bez toho, aby bol na stavbe vykonaný predpísaný inžinierskogeologický prieskum, vystavujete sa obrovskému riziku. V prípade, že dôjde k sadaniu podložia, popraskaniu múrov susedného objektu alebo zrúteniu svahu, likvidátor poistnej udalosti bude ako prvý dokument žiadať správu geológa a projekt statického zabezpečenia výkopu. Pri škodách na priľahlých nehnuteľnostiach často dochádza k poškodeniu oplotenia, kde následnú nápravu rieši poistenie oplotenia rodinného domu, no poškodený sused bude škodu vymáhať priamo od vašej firmy.
Chýbajúci geologický prieskum a postoj likvidátora
Prečo je geologický prieskum taký dôležitý? Ak stavebník kope podľa odhadu a ignoruje zloženie zeminy či hladinu podzemnej vody, poisťovňa to môže kvalifikovať ako hrubé porušenie predpisov alebo vedomé zanedbanie previazanosti terénu. Ak sa v dôsledku výkopu odtrhne svah a zničí susednú záhradu či garáž, likvidátor posúdi, či ste urobili všetky technické opatrenia, ako je paženie, svahovanie alebo odvodnenie.
Pokiaľ prieskum chýbal a technologický postup nebol dodržaný, poisťovňa uplatní krátenie poistného plnenia alebo nárok úplne zamietne. Škody zo zosuvov sa pritom pohybujú v desiatkach tisíc eur, nehovoriac o ušlom zisku podľa § 379 Obchodného zákonníka, ak zosuv zablokuje susednú komerčnú prevádzku. Ak by zosuv poškodil napríklad neďalekú rekreačnú stavbu, majiteľ môže uplatniť vlastné poistenie pri kúpe chaty alebo chalupy, no jeho poisťovňa okamžite podá regresný nárok voči vám.
Preseknuté podzemné vedenia a povinné vytýčenie sietí
Preseknutý kábel je najklasickejším príkladom stavebnej škody. Optické trasy, elektrické káble vysokého napätia, plynové potrubia či vodovodné rady ležia pod zemou často v inej hĺbke, než ukazujú staré výkresy. Z pohľadu likvidácie poistnej udalosti platí jedno železné pravidlo: vytýčenie inžinierskych sietí priamo v teréne pred začatím prác.
Ak ste si dali siete riadne vytýčiť správcami a napriek tomu došlo k poškodeniu, poisťovňa škodu uhradí, no musíte počítať so zmluvnou spoluúčasťou. Štandardná spoluúčasť pri škodách na podzemných vedeniach býva v poistných zmluvách stanovená na minimálne 20 percent zo škody. Ak však výkopové práce začnete bez vytýčenia, hoci existovali zamerané mapy, poisťovňa plnenie odmietne pre hrubú nedbanlivosť. Pri zásahu do vodovodného potrubia hrozí zatopenie pozemkov a studní, kde potom majitelia riešia poistenie studne a čistiarne odpadových vôd, pričom celú škodu opäť zosobnia stavebníkovi.
Predtým, než bager zareže lyžicu do zeme, prejdite si nasledujúci kontrolný zoznam. Tento postup vám zachráni peniaze aj nervy pri prípadnom spore s poisťovňou:
- Máte k dispozícii aktuálne vyjadrenia všetkých správcov inžinierskych sietí (elektrina, plyn, voda, optika, kanalizácia)?
- Prebehlo fyzické vytýčenie sietí na pozemku s vyznačením trás sprejom alebo kolíkmi?
- Máte v stavebnom denníku zapísaný protokol o odovzdaní a vytýčení trás podpísaný geodetom alebo správcom siete?
- Boli v rizikových úsekoch, najmä v blízkosti plynu a káblov, nariadené ručné dokopávky namiesto strojového výkopu?
- Obsahuje vaše poistenie stavebnej firmy krytie podzemných sietí s primeranou spoluúčasťou a dostatočným limitom?
Ako pristupujú poisťovne k zlyhaniu technológií a porušeniu bezpečnosti na stavenisku?
Každá stavba sa musí riadiť platnými technologickými predpismi, normami STN a pravidlami bezpečnosti a ochrany zdravia pri práci (BOZP). Ak dôjde k úrazu alebo materiálnej škode, vyšetrovanie sa zameriava na to, či boli dodržané základné technologické postupy. Ak stavebná firma vedome obchádza technologické prestávky, používa nevhodný materiál alebo zanedbáva bezpečnostné prvky, poistná zmluva ju neochráni.
Zákon o poistnej zmluve jasne hovorí o povinnosti poisteného predchádzať škodám. Porušenie predpisov BOZP patrí medzi najčastejšie dôvody, pre ktoré poisťovňa pristúpi ku kráteniu poistného plnenia, a to často o 20, 50 alebo až 100 percent. Ak robotníci pracujú na lešení bez zábradlia alebo bez istenia a spadne z neho materiál na zaparkované autá, likvidátor okamžite vyhodnotí stav pracoviska z fotodokumentácie polície či inšpektorátu práce. Pri škode na autách sa síce môže uplatniť havarijka, napríklad Allianz Moje auto, no dotknutá poisťovňa bude plnú sumu vymáhať od stavebníka formou regresu.
Porušenie bezpečnostných predpisov a krátenie poistného
Typickým príkladom z praxe je práca s otvoreným ohňom. Lepenie asfaltových hydroizolačných pásov pomocou propán-butánových horákov je bežná činnosť pri zhotovovaní základov a plochých striech. Ide však o činnosť so zvýšeným požiarnym rizikom. Poisťovne v poistných podmienkach striktne vyžadujú dodržanie protipožiarnych opatrení: prítomnosť funkčných hasiacich prístrojov priamo na pracovisku, asistenčnú požiarnu hliadku a pravidelnú kontrolu miesta ešte niekoľko hodín po ukončení prác.
Ak stavebná čata po zváraní zbalí náradie, odíde na obed a strecha začne tlieť a následne zhorí, vyšetrovateľ požiarov rýchlo odhalí príčinu. Ak sa preukáže absencia hasiaceho prístroja alebo zanedbanie kontroly po zváraní, poistenie stavebnej firmy škodu nepreplatí v plnej výške. Poisťovňa uplatní masívne krátenie pre hrubé porušenie bezpečnostných predpisov. V prípade zatepľovania fasád a použitia horľavých materiálov je potrebné overiť aj krytie zatepľovacieho systému v poistke, kde nevhodný technologický postup môže znamenať zničenie celého obvodového plášťa.
Nedodržanie technologických postupov a vylúčená vadná práca
Stavebníctvo pozná presné postupy: betón potrebuje na dosiahnutie normovej pevnosti 28 dní, lepidlá vyžadujú určitý rozsah teplôt a omietky nesmú vyschnúť príliš rýchlo. Ak firma v zime betónuje bez nemrznúcich prísad a bez zakrytia a betón po premrznutí stratí únosnosť, ide o technologickú chybu. Poistka stavebnej firmy takúto škodu nekryje. Ako sme už uviedli, vadná práca a jej odstránenie je základnou výlukou. Odborníci preto často pripomínajú fakty namiesto mýtov o poistení nehnuteľnosti a stavieb, pretože poistka neslúži ako záruka za nekvalitne odvedenú prácu.
Obrovské nebezpečenstvo predstavujú aj montážne práce v interiéri. Známy je prípad zo slovenskej praxe, kedy partia omietkarov na noc neodpojila tlakovú hadicu s vodou na rozostavanej výškovej budove. Hadica pod tlakom v noci praskla a voda pretekala cez konštrukcie celých 12 hodín. Výsledkom bolo vytopenie 20 podlaží so škodou 300 000 eur. Pri mrazoch zase hrozí zlyhanie dočasných rozvodov na stavbe, čo pripomína situácie, kedy vzniká prasknutá rúra po mraze a poistné plnenie potom závisí od toho, či bola budova temperovaná a potrubie riadne odvodnené.
Sériové škody na stavbe: Prečo plnenie z firemnej poistky postupne klesá?
Jedným z najmenej chápaných ustanovení v zmluvách pre stavebníkov je klauzula o sériových škodách. Mnoho majiteľov firiem žije v presvedčení, že ak majú dojednaný limit napríklad 500 000 eur, poisťovňa zaplatí každú škodu v plnej výške až do vyčerpania tohto limitu. Pri sériových škodách z rovnakej príčiny však platí úplne iný mechanizmus, ktorý dokáže firmu nepríjemne zaskočiť.
Čo je to sériová škoda? Predstavte si, že vaša firma montuje balkónové zábradlia na bytovom dome so stovkou bytov. Použijete nesprávny typ kotviacej chémie alebo nevhodné skrutky, ktoré po niekoľkých mesiacoch vplyvom poveternostných podmienok začnú korodovať a uvoľňovať sa. Postupne začne jedno zábradlie po druhom vykazovať nestabilitu a hrozí ich zrútenie. Nejde o sto samostatných náhodných udalostí, ale o jednu sériovú škodu spôsobenú rovnakou systémovou chybou.
Pravidlo klesajúceho percenta pri opakovaných škodách
Poistné podmienky väčšiny poisťovní obsahujú reguláciu plnenia pri sériových škodách. Logika poisťovní je jednoduchá: po prvej či druhej škode ste mali chybu rozpoznať, zastaviť práce a vykonať nápravu. Ak v rovnakej chybe pokračujete, miera vášho zavinenia rastie. Preto je poistné plnenie odstupňované klesajúcim percentom:
- 100 percent z poistného plnenia pri prvej a druhej škodovej udalosti,
- 80 percent z poistného plnenia pri tretej škodovej udalosti,
- 60 percent z poistného plnenia pri štvrtej škodovej udalosti,
- 50 percent z poistného plnenia pri piatej škodovej udalosti,
- ďalšie škody sú spravidla úplne vylúčené a poisťovňa za ne nevyplatí ani cent.
Tento mechanizmus znamená, že pri rozsiahlych developerských projektoch musíte okamžite pri zistení prvej anomálie preveriť všetky ostatné úseky stavby. Ak by napríklad pri montáži elektroinštalácie došlo k systémovej chybe a spotrebiče v bytoch by ničilo pripoistenie prepätia a skratu, poisťovňa poškodeným majiteľom uhradí prvé prípady, no následne uplatní regres voči vašej firme podľa pravidla sériovosti. V stavebníctve preto správne nastavené poistenie stavebnej firmy vyžaduje dôslednú kontrolu kvality priamo na stavbe.
Pripoistenie nočnej práce, nadčasov a expresnej dopravy dielov
Keď sa na stavbe stane vážna havária, čas začne pracovať neúprosne proti vám. Zmluvy o dielo obsahujú tvrdé termíny odovzdania jednotlivých míľnikov a konečnej kolaudácie. Každý deň meškania býva sankcionovaný zmluvnými pokutami vo výške stoviek až tisícov eur denne. Ak dôjde k poškodeniu nosnej konštrukcie alebo technologického celku, bežný postup opravy v štandardnom pracovnom čase znamená isté zmeškanie termínu. V takomto momente prichádza na rad špecifické pripoistenie nákladov na urýchlenie prác.
Základné poistenie stavebnej firmy kryje samotnú vecnú škodu – teda materiál a bežnú prácu potrebnú na uvedenie do pôvodného stavu. Nepreplatí vám však zvýšené náklady na to, aby robotníci robili na tri zmeny, počas víkendov a sviatkov, ani poplatky za expresné letecké doručenie náhradného dielu zo zahraničia. Na tieto výdavky slúži pripoistenie nadčasov, nočnej práce, práce cez dni pracovného pokoja a expresného dopravného.
Náklady na záchranu termínu a zmluvné pokuty
Ak toto pripoistenie v zmluve máte, poisťovňa uhradí príplatky za nadčasy a nočné zmeny pre vašich ľudí alebo špecializovanú firmu, ktorá prišla škodu odstrániť. Rovnako uhradí náklady na kuriérske služby či expresnú nákladnú dopravu, aby nový prefabrikát dorazil za 24 hodín namiesto bežných troch týždňov. Cieľom je minimalizovať časový sklíz a predísť škodám z omeškania.
Je však nutné poznať tvrdú realitu poistného trhu: zmluvné pokuty a penále sú zo zásady z poistenia vylúčené. Žiadna komerčná poisťovňa vám nepreplatí pokutu, ktorú vám investor vyúčtuje za nedodržanie termínu odovzdania stavby. Poistenie expresných nákladov je preto jedinou nepriamou cestou, ako sa týmto pokutám vyhnúť – umožní vám škodu opraviť tak rýchlo, že termín napriek havárii stihnete.
Pri dojednávaní poistnej zmluvy zvažuje stavebník rozsah krytia. V nasledujúcej tabuľke prinášame prehľadné porovnanie výhod a nevýhod pripoistenia expresných prác a nadčasov:
| Výhody pripoistenia nadčasov a expresnej dopravy | Nevýhody a obmedzenia tohto krytia |
|---|---|
| Umožňuje nasadiť nočné a víkendové zmeny bez finančnej straty na mzdových príplatkoch. | Vyššia cena poistného, pripoistenie mierne zvyšuje ročnú platbu za poistku. |
| Zabezpečí rýchle dodanie náhradných dielov expresnou prepravou zo zahraničia. | V zmluve býva stanovený relatívne nízky sublimit (napr. 1 000 až 5 000 eur), ak sa nedohodne inak. |
| Efektívna prevencia pred uplatnením vysokých zmluvných pokút za meškanie stavby. | Nekryje samotné zmluvné pokuty, ak sa termín napriek nadčasom nestihne. |
| Znižuje riziko ušlého zisku tretích strán zablokovaných haváriou na stavenisku. | Nutnosť preukázať opodstatnenosť a účelnosť vynaložených expresných nákladov poisťovni. |
Pri plánovaní poistného rozpočtu pamätajte na to, že pri raste vašej firmy musí rásť aj rozsah poistky. Kým drobný remeselník zaplatí za základné krytie približne 100 až 200 eur ročne, stredne veľká stavebná firma s desiatkami zamestnancov a ťažkou technikou potrebuje limity v miliónoch eur. V opačnom prípade nastane situácia, kedy poistná zmluva nepostačuje a je nutná výpoveď poistnej zmluvy na nehnuteľnosť či firmu, pričom zákon stanovuje lehotu výpovede najmenej 6 týždňov pred uplynutím poistného obdobia.
Stavebné stroje a mechanizmy: Ochrana stavebníkov verzus zákonná poistka
Na žiadnej väčšej stavbe sa nezaobídete bez mechanizmov. Bagre, rýpadlá, nakladače, žeriavy, domiešavače a nákladné autá pracujú bok po boku s robotníkmi. Pri týchto strojoch dochádza k neustálym sporom o to, z akej poistky sa má vzniknutá škoda uhradiť. Kľúčom k pochopeniu je rozlíšenie dvoch základných situácií: pohyb stroja ako motorového vozidla a činnosť stroja ako pracovného nástroja.
Podľa zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení (PZP) musí mať každé motorové vozidlo s evidenčným číslom (alebo so zvláštnym evidenčným číslom) platnú zákonnú poistku. Zákonné minimálne limity sú v súčasnosti nastavené na 6 450 000 eur pri škode na zdraví a usmrtení a 1 300 000 eur pri vecnej škode a ušlom zisku bez ohľadu na počet poškodených. Tieto limity kryjú škody spôsobené prevádzkou vozidla v cestnej premávke.
Rozdiel medzi jazdou po ceste a prácou na stavenisku
Ako to funguje v praxi? Ak bager alebo domiešavač prechádza po verejnej komunikácii na stavenisko a pri odbočovaní nedá prednosť a narazí do osobného auta, škoda sa jednoznačne hradí z jeho PZP. Klienti využívajú rôzne produkty na trhu, napríklad povinné zmluvné poistenie, ktoré ponúka poisťovňa Generali či iní etablovaní poistitelia. Zelená karta v kabíne stroja je v tomto prípade povinnosťou.
Úplne iná situácia však nastáva vo chvíli, keď bager dorazí na stavbu, vysunie stabilizačné podpery, prestane sa pohybovať ako vozidlo a začne vykonávať výkopové práce. Ak v tejto polohe otočí ramenom a lyžicou zbúra susedov múr, poškodí zaparkované auto alebo pretne elektrický kábel, PZP túto škodu nekryje. Likvidátor zákonnej poistky nárok okamžite zamietne s odôvodnením, že stroj nebol v prevádzke ako dopravný prostriedok, ale pôsobil ako pracovný mechanizmus. V tejto chvíli musí nastúpiť všeobecné poistenie stavebnej firmy a jej zodpovednosti z prevádzkovej činnosti.
Ak mechanizmus zničí náradie alebo techniku iného remeselníka na stavbe, môže byť dotknuté aj poistenie vecí v garáži a pivnici či skladových priestoroch staveniska. Aby firma predišla tomu, že škoda prepadne medzi dve zmluvy, mechanizmy musia byť správne špecifikované v poistnej zmluve s výslovným uvedením, že poistenie kryje aj ich pracovnú činnosť vrátane prídavných zariadení, hydraulických kladív či vŕtacích hláv.
Stavebná činnosť prináša obrovskú mieru neistoty, ktorú nie je možné eliminovať len opatrnosťou. Zákon o výstavbe (zákon č. 201/2022 Z. z., ktorého účinnosť bola zákonom č. 46/2024 Z. z. posunutá na 1. apríl 2025) prináša nové požiadavky na disciplínu a procesy na stavenisku. Bez ohľadu na legislatívne posuny však platí, že dôkladne pripravené poistenie stavebnej firmy, s jasne stanovenými sublimitmi na prevzaté veci, krytím výkopových prác a dojednanými expresnými nákladmi, tvorí základný pilier prežitia každého seriózneho podniku v stavebníctve.