Zosobnenie škody na firemnom aute: Ako funguje poistenie zodpovednosti zamestnanca pre vodičov a kuriérov
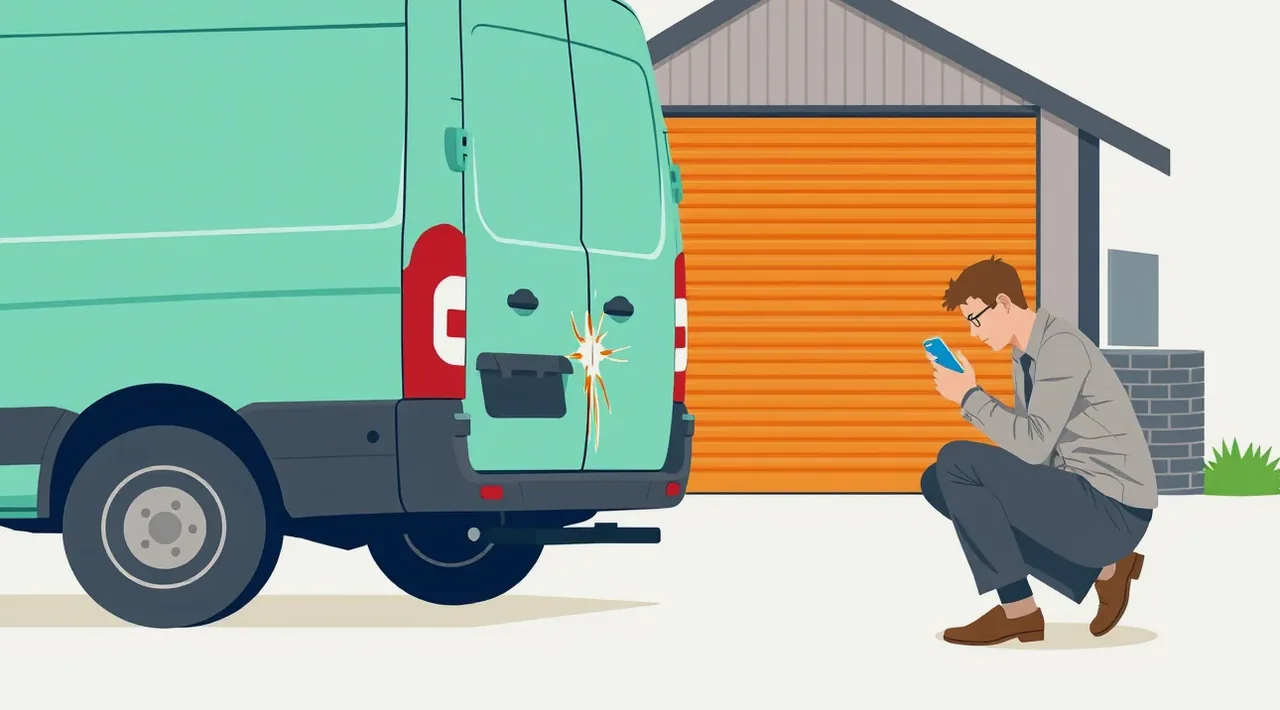
Predstavte si situáciu, ktorá sa v logistických centrách a na cestách opakuje denne: po desiatich hodinách za volantom pri cúvaní k rampe prehliadnete stĺp, poškodíte zadné dvere dodávky a prelomíte závesy. O týždeň neskôr vás čaká nepríjemný rozhovor u vedúceho dopravy, kde sa dozviete, že oprava stojí tisíce eur a zamestnávateľ od vás požaduje plnú náhradu spoluúčasti alebo škody. Ak živíte rodinu a váš mesačný rozpočet počíta s každým eurom, strata niekoľkých výplat naraz môže znamenať okamžitú finančnú krízu. Práve pred takýmto prepadom príjmov chráni správne nastavené poistenie zodpovednosti zamestnanca pre vodičov a kuriérov.
Podľa prieskumov sa až 71 percent zamestnancov obáva škody spôsobenej vedením motorového vozidla alebo prácou so zvereným strojom. Zákonník práce č. 311/2001 Z. z. síce chráni zamestnanca tým, že v § 186 odsek 2 limituje náhradu škody spôsobenej z nedbanlivosti do sumy rovnajúcej sa štvornásobku priemerného mesačného zárobku pred porušením povinnosti, no pre rodinný rozpočet predstavuje aj tento zákonný strop obrovskú ranu. Mnoho šoférov navyše žije v mylnom presvedčení, že každá firemná havária sa automaticky vyrieši bez ich finančnej účasti.
Čo robiť pri škrabanci v depe a ako pomôže poistenie zodpovednosti zamestnanca za škodu?
Jeden z najčastejších mýtov medzi kuriérmi znie, že ak má firma na vozidlá uzatvorené havarijné poistenie, vodič nenesie žiadne finančné riziko. Realita je presne opačná. Zamestnávateľovi vzniká pri oprave priama škoda vo výške dojednanej spoluúčasti, ktorú bežne tvorí 5 percent alebo minimálne 165 eur, no pri úžitkových autách často až 330 či 500 eur. Túto čiastku má zamestnávateľ plné právo zosobniť vodičovi, ktorý nehodu zavinil. Ak vozidlo havarijnú poistku nemá vôbec, požadovaná suma sa môže vyšplhať až na spomínaný štvornásobok vášho platu.
V stiesnených priestoroch diep, skladov a nakladacích rámp vzniká množstvo drobných poškodení. Základom úspešného uplatnenia nároku v poisťovni je okamžitá a precízna dokumentácia. Ak vodič incident nenahlási a škoda sa objaví až pri striedaní zmien, zamestnávateľ môže situáciu vyhodnotiť ako úmyselné zatajenie škody, čo vedie k strate poistného krytia. Pre detailný prehľad toho, ako legislatíva definuje nároky zamestnávateľa, si prečítajte, ako je nastavená zodpovednosť zamestnanca za škodu podľa Zákonníka práce.
Postup dokumentácie škodovej udalosti v areáli firmy krok za krokom
Aby komerčná poisťovňa vyplatila plnenie bez prieťahov, musíte dodržať presný administratívny postup priamo na mieste udalosti:
- Zastavte vozidlo a zabezpečte miesto: Zatiahnite ručnú brzdu, zapnite výstražné svetlá a skontrolujte, či nedošlo k zraneniu osôb.
- Zhotovte podrobnú fotodokumentáciu: Odfoťte poškodenie dodávky zblízka aj z celkového pohľadu, vrátane prekážky, do ktorej ste narazili (stĺp, rampa, brána), a zaznamenajte polohu vozidla.
- Zabezpečte svedkov a kamerové záznamy: Ak boli pri nehode kolegovia či skladníci, zapíšte si ich mená. V uzavretých areáloch slúži ako nespochybniteľný dôkaz často kamerový záznam ako dôkaz pri poistnej udalosti.
- Spíšte správu o škodovej udalosti: Bezodkladne informujte dispečera alebo flotilového manažéra a vyplňte interný protokol o škode.
- Počkajte na oficiálne vyčíslenie: Podľa § 191 Zákonníka práce je zamestnávateľ povinný prerokovať výšku požadovanej náhrady škody so zamestnancom a oznámiť mu ju najneskôr do 1 mesiaca odo dňa, keď zistil, že škoda vznikla a že za ňu zodpovedáte.
Kedy postačuje záznam o nehode a kedy je nutná polícia
K bežnému škrabancu pri cúvaní v súkromnom areáli nie je nutné volať hliadku Policajného zboru, pokiaľ nevznikla škoda tretej osobe na verejnej komunikácii, nedošlo k zraneniu a účastníci sa dohodli na zavinení. Postačuje riadne vyplnený a oboma stranami podpísaný záznam o dopravnej nehode. Pozor však na poistné podmienky: univerzálna poistka proti škodám v zamestnaní často nestačí, pretože poistenie zodpovednosti zamestnanca pre vodičov a kuriérov musí obsahovať špecifické pripoistenie škody na zverenom dopravnom prostriedku, inak poisťovňa uplatní základný sublimit 330 eur alebo plnenie úplne odmietne.
Upozornenie na časté riziko: Nikdy nepodpisujte uznanie záväzku na náhradu škody bez predchádzajúcej konzultácie so svojou poisťovňou a bez overenia, či požadovaná čiastka nepresahuje zákonný limit. Ak zamestnávateľ požaduje náhradu škody presahujúcej 50 eur, je povinný tento nárok v zmysle § 191 Zákonníka práce vopred prerokovať aj so zástupcami zamestnancov.
Nezaistený náklad a poškodenie interiéru vozidla pri prudkom brzdení
Kuriérska prax je neúprosná: desiatky adries, časový stres a plný nákladový priestor. Stačí, aby vám pred kapotu na križovatke vbehlo iné auto, vy dupnete na brzdu a ťažký tovar na palete prerazí vnútornú deliacu priečku kabíny, preliači bočnicu dodávky alebo rozbije ostatné zásielky. Vodiči sa často mylne domnievajú, že ak k poškodeniu došlo v dôsledku krízového brzdenia, nenesú za škodu vinu. Z pohľadu dopravných predpisov a interných smerníc však vodič plne zodpovedá za správne rozmiestnenie a zaistenie nákladu.
Ak nezaistená paleta zdeformuje karosériu zvnútra, vzniká dvojitá škoda: škoda na samotnom automobile a škoda na prepravovanom tovare. Kým poškodenie plechov rieši štandardné poistenie auta a pripoistenia, škodu na prepravovaných veciach kryje iba havarijná poistka s pripoistením batožiny alebo špecifické poistenie prepravovaného nákladu. Ak tieto zmluvy firma nemá, v plnom rozsahu sa uplatní § 179 Zákonníka práce a firma škodu zosobní vám. Na ochranu rodinného rozpočtu v takýchto situáciách slúži iba špecializované poistenie zodpovednosti zamestnanca pre vodičov a kuriérov s dojednaným krytím interiéru nákladového priestoru.
Prečo poškodenie prepravovaného tovaru vyžaduje osobitné pripoistenie
Mnohé komerčné produkty poistenia zodpovednosti zamestnanca majú škodu na prepravovanom tovare v základných balíkoch uvedenú ako výluku. Poisťovňa argumentuje tým, že tovar nie je pracovným nástrojom vodiča. Ak sa balík rozbije, rozleje a zničí ďalšie zásielky, vzniká škoda tretej strane, ktorú odosielateľ vymáha od prepravnej spoločnosti. Zamestnávateľ ju následne prenesie na šoféra.
Pri dojednávaní zmluvy je nevyhnutné skontrolovať dokument IPID a poistné podmienky. Vodiči z povolania, kuriéri a skladníci musia mať v poistnej zmluve výslovne potvrdené pripoistenie manipulácie s nákladom a prepravovaných vecí. Ak jazdíte s ťažšou technikou alebo na vnútroštátnych linkách, pomôže vám špecializovaná poistka na blbosť pre kamionistov, ktorá tieto riziká zohľadňuje vo vyšších limitoch.
Prečo poistka na blbosť pre kuriérov nekryje manko z dobierok v hotovosti?
Medzi najtvrdšie precitnutia kuriérov patrí moment, keď po celodennej šichte zistia manko v peňaženke z vybratých dobierok. Či už ide o zlé vydanie peňazí zákazníkovi, stratu obálky s hotovosťou alebo krádež z neuzamknutej kabíny, odpoveď poisťovne býva nekompromisná: zamietnutie poistného plnenia. Zodpovednostné poistenie zamestnanca je totiž koncipované na škody spôsobené neúmyselným poškodením či zničením hmotných vecí, nie na schodok na zverených finančných hodnotách.
Právny režim hotovosti spadá pod § 182 až § 184 Zákonníka práce. Ak vodič podpísal písomnú dohodu o hmotnej zodpovednosti, ručí za vzniknutý schodok v plnej výške bez akéhokoľvek zákonného stropu. Obmedzenie na štvornásobok priemerného mesačného platu sa na schodok na zverených hodnotách nevzťahuje. Pokiaľ vám teda na konci dňa chýba 1 500 eur z dobierok, musíte ich zamestnávateľovi doplatiť zo svojho vrecka a žiadna komerčná poistka zodpovednosti vám túto sumu nepreplatí.
Rozdiel medzi všeobecnou zodpovednosťou a dohodou o hmotnej zodpovednosti
Pre lepšie pochopenie právnych dopadov je kľúčové rozlišovať tri paragrafy Zákonníka práce, s ktorými sa kuriér stretáva:
- Všeobecná zodpovednosť (§ 179): Vzťahuje sa na neúmyselné poškodenie dodávky, rampy, tovaru či budovy. Škoda sa zosobňuje maximálne do výšky štvornásobku priemerného platu a kryje ju poistenie zodpovednosti.
- Dohoda o hmotnej zodpovednosti (§ 182): Týka sa výlučne hodnôt určených na vyúčtovanie – hotovosti, cenín, tovaru na sklade. Zamestnanec zodpovedá v plnej sume a poistenie sa na tento schodok nevzťahuje.
- Zodpovednosť za stratu zverených predmetov (§ 185): Týka sa pracovných nástrojov prevzatých na základe písomného potvrdenia. Ak stratíte zverený mobilný terminál či skener, zodpovedáte v plnej výške. Bežné mechanické poškodenie pádom na zem však poistka kryť môže, podobne ako funguje poistenie proti rozbitiu displeja pri spotrebnej elektronike.
Súdna prax na Slovensku dlhodobo potvrdzuje, že zamestnávateľ nesmie s vodičom uzatvoriť dohodu o hmotnej zodpovednosti na samotné motorové vozidlo. Automobil nie je zverená hodnota určená na vyúčtovanie, preto škoda na ňom vždy spadá pod režim nedbanlivosti s limitom štyroch platov.
Súkromná jazda služobným autom a krátenie poistného plnenia
Mnoho zamestnávateľov umožňuje vodičom parkovať služobnú dodávku doma alebo ju po dohode využívať na súkromné účely. V tomto bode však číha obrovská právna pasca. Poistenie zodpovednosti zamestnanca za škodu spôsobenú zamestnávateľovi kryje škody výlučne vtedy, ak vznikli pri plnení pracovných úloh alebo v priamej súvislosti s ním. Akonáhle vozidlo použijete na súkromnú cestu – napríklad odvoz nákupu cez víkend, prevoz stavebného materiálu na vlastnú stavbu či odskočenie si na súkromnú návštevu mimo pracovnej trasy – poistné krytie padá.
Ak počas takejto nepovolenej jazdy spôsobíte haváriu, poisťovňa plnenie zamietne z dôvodu porušenia poistných podmienok. Čo je horšie, zamestnávateľ môže konanie klasifikovať ako porušenie pracovnej disciplíny a požadovať plnú náhradu škody bez limitu štvornásobku platu, keďže nešlo o plnenie pracovných úloh. V prípade nečakaných komplikácií na cestách vám môžu pomôcť aspoň zmluvné asistenčné služby Allianz k vozidlu, pokiaľ ich má firma zjednané, no škodu na samotnom aute budete musieť znášať sami.
Kde končí pracovná úloha a začína súkromný kilometer
Hranica medzi pracovným výkonom a súkromnou aktivitou býva predmetom ostrých sporov pri likvidácii poistných udalostí. Poisťovne dôkladne skúmajú záznamy GPS monitoringu vozidla a porovnávajú ich s rozvozovými listami a knihou jázd. Ak došlo k nehode počas bezpečnostnej prestávky na trase, spravidla ide o udalosť v priamej súvislosti s plnením úloh. Ak si však vodič spravil pätnásťkilometrovú zachádzku do iného mesta vybaviť osobnú záležitosť, ide o neautorizovanú jazdu.
V takomto prípade ani najlepšie poistenie zodpovednosti zamestnanca pre vodičov a kuriérov neposkytuje poistnú ochranu, ak došlo k jazde bez vedomia firmy. Vodič sa ocitá v situácii, kedy musí zamestnávateľovi uhradiť plnú výšku opravy. Ak malo auto poškodenú strechu, ktorú zapríčinila napríklad škoda na aute od snehu zo strechy počas súkromného parkovania na cudzom pozemku, zodpovednosť opäť dopadá priamo na šoféra.
Ušlý zisk zamestnávateľa z odstaveného vozidla a čisto finančné škody
Keď dodávka po nehode skončí v servise na tri týždne, oprava karosérie predstavuje často len menšiu časť celkového problému firmy. Zamestnávateľovi vznikajú čisto finančné škody: musí si prenajať náhradné vozidlo, platí prestoje, prichádza o zákazky a nemôže plniť zmluvné garancie doručenia. Niektorí zamestnávatelia sa následne pokúšajú tieto nepriame straty zosobniť vodičovi ako ušlý zisk.
Hoci Zákonník práce v § 179 pripúšťa zodpovednosť za skutočnú škodu aj ušlý zisk, väčšina komerčných poistných zmlúv čisto finančné škody a ušlý zisk výslovne vylučuje. Poistka kryje iba priamu materiálnu škodu na majetku. Ak sa chcete vyhnúť prekvapeniam, je nutné poznať presné čísla a zákonné mechanizmy predtým, ako dôjde k sporu. Prečítajte si tiež podrobnosti o tom, kedy hrozí spoluúčasť z havarijného poistenia firmy a ako sa zosobňuje v praxi.
Prehľad zákonných limitov a orientačných nákladov na krytie
Aby ste mali jasnú predstavu o cenách poistenia a možných finančných dopadoch, nasledujúca tabuľka zhŕňa kľúčové čísla, limity a orientačné sadzby platné na slovenskom poistnom trhu:
| Parameter / Položka | Hodnota / Limit | Poznámka a podmienky |
|---|---|---|
| Zákonný strop náhrady škody z nedbanlivosti | 4-násobok priemerného mesačného zárobku | Zákonník práce § 186 ods. 2 (u PZ, SIS, ZVJS do 3-násobku) |
| Zodpovednosť pri dohode o hmotnej zodpovednosti | 100 % vzniknutej škody | Bez zákonného stropu, platí na hotovosť a ceniny (§ 182) |
| Bežné ročné poistné pre vodiča / kuriéra | 40 € až 150 € ročne | Závisí od mzdy, spoluúčasti a typu zvereného vozidla |
| Základný sublimit na zverené vozidlo (bez pripoistenia) | cca 330 € | Vyskytuje sa v lacných zmluvách bez rozšírenia pre vodičov |
| Prirážka za rozšírenie na susedné štáty | +10 % k poistnému | Vhodné pre kuriérov jazdiacich do prihraničných oblastí |
| Prirážka za rozšírenie na celú Európsku úniu | +30 % k poistnému | Nevyhnutné pri medzinárodnej preprave a diaľkových trasách |
| Lehota na oznámenie škody zamestnávateľom | Do 1 mesiaca | Podľa § 191 Zákonníka práce od zistenia škody a vinníka |
| Výpovedná lehota poistnej zmluvy | Najmenej 6 týždňov | Písomná výpoveď pred koncom poistného obdobia (§ 40 Obč. zák.) |
Pamätajte, že aj komplexné poistenie zodpovednosti zamestnanca pre vodičov a kuriérov má svoje presné mantinely. Ak zamestnávateľ požaduje náhradu pokút za prekročenie rýchlosti alebo zlé parkovanie, tieto sankcie sú z krytia striktne vylúčené. Pokuty sú osobným trestom vodiča za spáchaný priestupok a žiadna poisťovňa ich nepreplatí.
Časté otázky vodičov a kuriérov o zosobnení škody
Môže mi šéf automaticky strhnúť štyri výplaty zo mzdy?
Nie, zamestnávateľ nemôže jednostranne vykonať zrážku zo mzdy bez vášho písomného súhlasu. Zrážky zo mzdy sú prísne regulované Zákonníkom práce. Zamestnávateľ s vami musí škodu prerokovať, písomne vám oznámiť požadovanú sumu a uzatvoriť dohodu o zrážkach zo mzdy. Ak nesúhlasíte, môže nárok vymáhať iba súdnou cestou.
Platí poistenie zodpovednosti zamestnanca aj vtedy, keď natankujem do naftového auta benzín?
Závisí to od konkrétnej poisťovne a poistných podmienok. Niektoré poisťovne posudzujú natankovanie nesprávneho paliva ako bežnú nedbanlivosť a náklady na odčerpanie nádrže a preplach palivového systému preplatia. Iné inštitúcie to však klasifikujú ako hrubú nedbanlivosť s odmietnutím plnenia. Pred podpisom zmluvy si overte, ako vami vybraná poisťovňa pristupuje k zámene paliva.
Jazdím ako kuriér na dohodu o pracovnej činnosti – vzťahuje sa na mňa poistka?
Áno, ale len vtedy, ak produkt výslovne dojednáva krytie pre dohody mimo pracovného pomeru podľa § 223 až § 228a Zákonníka práce. Mnoho základných online produktov dohodárov automaticky vylučuje. Pri uzatváraní poistenia musíte pravdivo uviesť typ pracovnoprávneho vzťahu, inak riskujete zamietnutie poistného plnenia.
Môžem sa takto poistiť, ak jazdím pre kuriérsku spoločnosť na živnosť (SZČO)?
Nie, poistenie zodpovednosti zamestnanca je určené výhradne pre zamestnancov v pracovnom pomere alebo na dohodu. Živnostník zodpovedá za škodu podľa Obchodného zákonníka celým svojím majetkom a neplatí pre neho limit štvornásobku mzdy. Ako SZČO si musíte uzatvoriť poistenie profesijnej alebo všeobecnej prevádzkovej zodpovednosti podnikateľa.
Prečo ma bežný online formulár odmietne poistiť, keď zadám profesiu kuriér?
Kuriéri, vodiči z povolania, taxikári a kamionisti predstavujú pre poisťovne vysoko rizikovú skupinu, pretože sú na cestách denne a pod neustálym časovým tlakom. Lacné retailové kalkulačky túto profesiu z automatického uzatvorenia vylučujú. Vodiči z povolania si musia zvoliť poistný balík s manuálnym schválením, kde je presne stanovená poistná suma, riziková skupina a územná platnosť pre konkrétne štáty.