Škoda spôsobená výtlkom na ceste: Kto zaplatí opravu a ako postupovať
Približne 330 eur predstavuje priemerná výška škody na zničenom disku a prerazenej pneumatike po prejdení neoznačenej jamy na slovenskej vozovke. Ak však náraz poškodí ramená nápravy, tlmiče pruženia alebo riadenie, účet v servise sa okamžite vyšplhá na tisíce eur. Škoda spôsobená výtlkom na ceste patrí k najčastejším nepríjemnostiam motoristov po zimnej sezóne, no väčšina vodičov má o jej odškodnení skreslené predstavy. Mnohí sa mylne domnievajú, že stačí zavolať do svojej poisťovne a škoda sa automaticky vyrieši z ich bežnej poistky, prípadne že obec či štát bez rečí preplatia každú prasknutú pneumatiku. Realita je podstatne zložitejšia a závisí od presného právneho posúdenia stavu vozovky, typu dojednaného poistenia a precízneho zabezpečenia dôkazov priamo na mieste nehody.
Prečo vám škodu spôsobenú výtlkom na ceste základné PZP nepreplatí?
Medzi motoristami pretrváva mýtus, že ak platia zákonné poistenie vozidla, ich majetok je chránený pred nástrahami zničených ciest. Vodiči sa často pýtajú, či im škoda spôsobená výtlkom na ceste môže byť preplatená z povinnej poistky. Odpoveď zákona je jednoznačná: nie. Zákonné povinné zmluvné poistenie totiž podľa § 4 zákona č. 381/2001 Z. z. slúži výlučne na krytie škôd, ktoré prevádzkou svojho motorového vozidla spôsobíte tretím osobám na ich majetku alebo zdraví. Vaše vlastné auto, pneumatiky ani podvozok z tohto poistenia chránené nie sú.
Čo presne kryje zákonné poistenie a kde sú jeho hranice
Ak vletíte do hlbokej jamy a zničíte si elektrón, základné PZP neposkytuje žiadne plnenie. Chráni vás len v situácii, kedy by ste po náraze do výtlku stratili kontrolu nad vozidlom a narazili do cudzieho auta, oplotenia alebo stĺpa verejného osvetlenia. V takom prípade poistka uhradí škodu majiteľovi poškodenej veci, ale váš účet za opravu disku, nákup novej gumy a odťahovú službu zostáva v plnej výške na vás. Detailný prehľad toho, ako funguje moderné poistenie auta a pripoistenia, jasne ukazuje hranicu medzi zodpovednosťou voči iným a ochranou vlastného majetku.
Ako fungujú pripoistenia výtlkov a kedy zachráni situáciu havarijka
Aby ste nezostali bez peňazí, musíte mať dojednané komerčné krytie. Prvou možnosťou je klasická havarijná poistka, ktorá kryje haáriu a poškodenie vozidla bez ohľadu na to, či za stav cesty niekto zodpovedá. Pri kasku však musíte počítať so spoluúčasťou, ktorá býva bežne dojednaná na 5 % alebo pevnú sumu, napríklad 150 eur. Pri škode vo výške 300 eur sa vám preto nahlásenie škody nemusí oplatiť, pretože po odpočítaní spoluúčasti dostanete minimum peňazí a navyše riskujete stratu bezškodového bonusu.
Druhou možnosťou je špecializované poistenie pneumatík a diskov, ktoré si môžete pripoistiť priamo k základnému PZP. Tieto pripoistenia majú ročné poistné v hodnote pár desiatok eur, no viažu sa na ne presné finančné sublimity. Komerčné produkty na slovenskom trhu spravidla ponúkajú krytie v rozpätí od 150 do 1 000 eur na jednu škodovú udalosť alebo poistný rok. Podmienkou výplaty navyše býva povinné privolanie asistenčnej služby na miesto incidentu, ktorá stav kolesa a jamy zdokumentuje.
Kto zodpovedá za stav vozovky a ako zistiť správcu konkrétneho úseku?
Pokiaľ nemáte havarijné poistenie ani vhodné pripoistenie, jedinou legálnou cestou je žiadať odškodnenie od subjektu, ktorý danú cestu spravuje. Právnym základom je § 9a ods. 1 zákona č. 135/1961 Zb. o pozemných komunikáciách (cestný zákon). Správcovia ciest zodpovedajú za škody vzniknuté používateľom komunikácií, ktorých príčinou boli závady v zjazdnosti. Aby ste však uspeli, musíte vedieť, na koho dvere zaklopať, pretože škoda spôsobená výtlkom na ceste sa uplatňuje priamo u subjektu zodpovedného za daný úsek.
Rozdelenie ciest podľa tried a príslušných správcov
Slovenská cestná sieť je rozdelená medzi viacerých správcov. Nesprávne adresovaná žiadosť znamená zbytočné prieťahy a riziko, že zmeškáte dôležité lehoty:
- Diaľnice a rýchlostné cesty: Správcom je Národná diaľničná spoločnosť (NDS), ktorá zodpovedá za údržbu a bezpečnosť na nadradenej infraštruktúre.
- Cesty I. triedy: Tieto komunikácie spravuje Slovenská správa ciest (SSC), prípadne koncesionári na úsekoch budovaných formou verejno-súkromného partnerstva.
- Cesty II. a III. triedy: Spadajú pod regionálnu samosprávu, teda príslušný samosprávny kraj (VÚC) prostredníctvom svojich regionálnych správ a údržieb ciest.
- Miestne komunikácie: Ulice v mestách a obciach, vnútrosídliskové cesty a priľahlé chodníky spravujú mestské alebo obecné úrady, prípadne ich mestské podniky služieb.
- Účelové komunikácie: Prístupové cesty k poľnohospodárskym družstvám, lesné cesty či vnútroareálové plochy nákupných centier majú súkromných vlastníkov, kde režim § 9a cestného zákona vôbec neplatí.
Závada v zjazdnosti verzus stavebný stav: kľúčový právny rozdiel
Zákon robí striktný rozdiel medzi pojmami závada v zjazdnosti a stavebný stav komunikácie. Za závadu v zjazdnosti sa považuje nepredvídateľná, ojedinelá zmena v stave cesty, napríklad hlboký výtlk po náhlom mraze na inak celistvom asfalte. V takomto prípade správca za škodu zodpovedá, ibaže by preukázal takzvaný liberačný dôvod — že nebolo v medziach jeho objektívnych možností závadu odstrániť ani na ňu predpísaným spôsobom upozorniť.
Naopak, § 9a cestného zákona výslovne stanovuje, že užívatelia komunikácií nemajú nárok na náhradu škody, ktorá im vznikla zo stavebného alebo dopravno-technického stavu ciest. Ak jazdíte po ceste, ktorá je celá posiata záplatami, popraskaná a v dlhodobo dezolátnom stave, zákon predpokladá, že vodič vidí, v akom stave sa vozovka nachádza. Podľa zákona č. 8/2009 Z. z. o cestnej premávke ste povinný prispôsobiť rýchlosť a štýl jazdy stavu a povahe vozovky. Ak na takomto súvisle rozbitom úseku prerazíte koleso, správca vašu žiadosť zamietne s odvolaním sa na všeobecný stavebný stav komunikácie.
Rovnako neuspejete, ak bol úsek riadne označený výstražnou dopravnou značkou Nerovnosť vozovky, prípadne doplnkovou tabuľou obmedzujúcou maximálnu povolenú rýchlosť. Osadením dopravnej značky totiž správca splnil svoju zákonnú povinnosť upozorniť vodičov na nebezpečenstvo, čím sa zbavuje právnej zodpovednosti za vzniknutú ujmu.
Aké lehoty musíte dodržať pri riešení škody z výtlku?
Riešenie poistnej udalosti sa riadi prísnymi pravidlami, pretože každá škoda spôsobená výtlkom na ceste si vyžaduje okamžité zdokumentovanie a včasné oznámenie. Zmeškanie zákonom stanovených termínov býva najčastejším dôvodom, prečo poisťovne krátia poistné plnenie alebo prečo správcovia komunikácií odmietajú vyplatiť čo i len cent.
Zákonných 15 dní na nahlásenie a postup pri dokazovaní
Ak si uplatňujete škodu z havarijného poistenia alebo pripoistenia, zákon č. 381/2001 Z. z. v § 10 ods. 1 ukladá poistenému povinnosť oznámiť škodovú udalosť poisťovateľovi do 15 dní po jej vzniku na území Slovenskej republiky. Ak by k udalosti došlo v cudzine, lehota sa predlžuje na 30 dní. Dodržanie tejto lehoty je kritické — neskoré nahlásenie dáva poisťovni právo plnenie znížiť, pretože jej maríte možnosť včasného prešetrenia.
Poisťovňa má následne podľa § 11 ods. 7 zákona o PZP lehotu do 3 mesiacov odo dňa oznámenia škodovej udalosti poškodeným na to, aby ukončila šetrenie a vyplatila poistné plnenie, alebo poskytla písomné vysvetlenie, prečo plnenie odmietla či znížila. Pri podávaní žiadosti nezabudnite na kompletné doklady, ktoré žiada likvidátor, vrátane faktúr za opravu, fotodokumentácie a policajnej správy.
Aby ste mali jasný prehľad o časových rámcoch, nasledujúca tabuľka sumarizuje kľúčové termíny a lehoty pri uplatňovaní nárokov:
| Úkon poškodeného alebo inštitúcie | Zákonná alebo zmluvná lehota | Právny základ / Dôsledok zmeškania |
|---|---|---|
| Nahlásenie škody poisťovni (udalosť v SR) | Do 15 dní od vzniku udalosti | § 10 ods. 1 zákona č. 381/2001 Z. z., riziko krátenia plnenia |
| Nahlásenie škody poisťovni (udalosť v zahraničí) | Do 30 dní od vzniku udalosti | § 10 ods. 1 zákona č. 381/2001 Z. z., porušenie zmluvných podmienok |
| Ukončenie šetrenia škody poisťovňou | Do 3 mesiacov od oznámenia | § 11 ods. 7 zákona č. 381/2001 Z. z., povinnosť vyplatiť plnenie |
| Subjektívna premlčacia doba voči správcovi | 2 roky od zistenia škody a vinníka | § 106 ods. 1 Občianskeho zákonníka, strata vymáhateľnosti nároku |
| Objektívna premlčacia doba voči správcovi | 3 roky od vzniku škodovej udalosti | § 106 ods. 2 Občianskeho zákonníka, zánik práva vymáhať škodu na súde |
Premlčacie lehoty pri vymáhaní škody od správcu komunikácie
Ak uplatňujete nárok mimosúdne priamo voči obci, kraju alebo štátu, platia všeobecné ustanovenia Občianskeho zákonníka. Subjektívna premlčacia doba sú 2 roky a začína plynúť odo dňa, keď sa poškodený dozvie o tom, že škoda vznikla, a o tom, kto za ňu zodpovedá. Najneskôr sa však nárok premlčí v objektívnej lehote 3 rokov od okamihu vzniku škodovej udalosti. Po uplynutí týchto lehôt správca úspešne vznesie námietku premlčania a súd vám náhradu neprizná.
Pre správne zdokumentovanie na mieste nehody použite tento kontrolný zoznam, aby ste mali v rukách nepriestrelné dôkazy:
- Zastavte vozidlo na bezpečnom mieste, zapnite výstražné svetlá a oblečte si reflexnú vestu ešte pred vystúpením z auta.
- Urobte celkový pohľad na vozovku z diaľky, aby bolo zrejmé umiestnenie výtlku vo vzťahu k okoliu (pouliční lampy, kilometre, križovatky, budovy).
- Odfoťte detail jamy zblízka a priložte do nej referenčný predmet (krabičku cigariet, mincu, kľúč od auta alebo skladací meter) pre dokázanie jej hĺbky a šírky.
- Zhotovte detailné snímky poškodenej pneumatiky, prelomeného alebo poškriabaného disku a polohy kolesa na náprave.
- Zdokumentujte absenciu dopravného značenia — urobte video alebo sériu fotiek úseku v smere vašej jazdy, ktoré preukážu, že výstraha pred nerovnosťou na ceste nebola osadená.
- Zapíšte si mená, telefónne čísla a adresy prípadných svedkov, spolujazdcov alebo iných vodičov, ktorí na rovnakom mieste zastavili.
- Privolajte hliadku Policajného zboru SR, najmä ak je vozidlo nepojazdné, škoda je rozsiahla alebo došlo k poškodeniu verejného majetku.
Ak tápete v tom, aké kroky po nehode podniknúť, podrobný postup pri hlásení škody z povinného zmluvného poistenia vám pomôže vyhnúť sa formálnym chybám, ktoré likvidátori radi využívajú na odmietnutie plnenia.
Čo robiť, ak sa poškodenie nápravy a geometria prejavia až po jazde?
Nie každé poškodenie po náraze do diery v asfalte je viditeľné voľným okom hneď na krajnici cesty. Vodič po náraze často vymení defekt za rezervné koleso a pokračuje v ceste. O niekoľko dní neskôr však zistí, že volant pri priamej jazde ťahá do strany, na volante cítiť nepríjemné vibrácie alebo sa dezén novej pneumatiky začína nerovnomerne drasticky zbiehať. V takomto momente je zrejmé, že škoda spôsobená výtlkom na ceste sa neobmedzila len na prasknutú gumu, ale vážne zasiahla podvozkové komponenty.
Skryté poruchy podvozka a ich vplyv na bezpečnosť
Tvrdý náraz kolesa do ostrej hrany asfaltu prenáša kinetickú energiu priamo do zavesenia kolesa. Najčastejšie dochádza k ohnutiu tlmiča pruženia, deformácii spodného ramena, poškodeniu čapov riadenia alebo poškodeniu ložiska náboja kolesa. To vedie k okamžitej strate správneho nastavenia geometrie nápravy. Vozidlo s rozhodenou geometriou má dlhšiu brzdnú dráhu, nepredvídateľné reakcie v zákrutách a predstavuje priame ohrozenie bezpečnosti cestnej premávky. Ak náraz prerazí spodnú časť auta, často dochádza k fatálnym únikom prevádzkových kvapalín, kde hrozia prísne výluky pri poškodení spodnej časti auta z dôvodu zadretia motora pri pokračovaní v jazde.
Ako preukázať príčinnú súvislosť s prejazdom výtlku
Najväčším úskalím pri oneskorenom odhalení poškodenia podvozka je dôkazné bremeno. Poisťovňa aj správca komunikácie sa budú brániť tvrdením, že geometriu ste si mohli poškodiť kdekoľvek inde — napríklad neskorším nájazdom na vysoký obrubník pri parkovaní. Ak chcete uspieť, musíte bezodkladne navštíviť autorizovaný alebo certifikovaný servis a dať si vyhotoviť kompletný protokol z merania geometrie s presnými odchýlkami od továrenských hodnôt.
Mechanik musí v servisnej správe jednoznačne popísať mechanické poškodenie zodpovedajúce rázovému zaťaženiu (napríklad ohnuté rameno nesúce stopy po údere). Ak servis potvrdí, že opotrebovanie nevzniklo bežnou prevádzkou, ale náhlym vonkajším mechanickým pôsobením, vaša šanca na úspešnú likvidáciu poistnej udalosti výrazne stúpa. Ak poisťovňa stále namieta, jediným účinným nástrojom býva nezávislý posudok súdneho znalca na vozidlo z odboru dopravy.
Preplatí vám poisťovňa novú pneumatiku, alebo započíta amortizáciu?
Jeden z najčastejších šokov zažívajú motoristi pri pohľade na schválenú sumu poistného plnenia. Ak si kúpite novú pneumatiku za 120 eur, poisťovňa vám na účet pošle napríklad len 40 eur. Dôvodom je princíp skutočnej škody a uplatnenie amortizácie, pričom škoda spôsobená výtlkom na ceste sa v servise často kalkuluje v cenách nových dielov, čo likvidátori narážajú na platnú legislatívu.
Rozdiel medzi skutočnou škodou a obohatením poškodeného
Podľa občianskoprávnych princípov má odškodnenie uviesť poškodeného do stavu pred vznikom škody. Nemôže však viesť k jeho bezdôvodnému obohateniu. Ak ste na aute jazdili na pneumatike, ktorá mala hĺbku dezénu 4 milimetre a za sebou tri odjazdené sezóny, jej zostatková hodnota bola napríklad len 30 % hodnoty novej pneumatiky. Kúpou nového kusu by sa hodnota vášho vozidla technicky zhodnotila.
Poisťovne preto pri pneumatikách bežne uplatňujú zrážku za opotrebenie (amortizáciu) podľa nameranej hĺbky dezénu a veku plášťa vyjadreného číslom DOT. Paradoxná situácia nastáva pri pohone oboch náprav (4×4), kde technologické predpisy výrobcu vyžadujú výmenu oboch pneumatík na náprave, prípadne všetkých štyroch naraz, aby nedošlo k poškodeniu medzinápravového diferenciálu. Poisťovňa vám však spravidla preplatí iba tú pneumatiku, ktorá bola priamo fyzicky zničená výtlkom, a to ešte v zostatkovej cene. Náklady na druhú pneumatiku musíte zaplatiť zo svojho vrecka.
Upozornenie na časté riziko: Nikdy poškodenú pneumatiku ani ohnutý disk nenechávajte v pneuservise na okamžitú ekologickú likvidáciu pred vykonaním fyzickej obhliadky likvidátorom poisťovne. Ak koleso vyhodíte, stratíte jediný priamy materiálny dôkaz poškodenia a poisťovňa má plné právo odmietnuť vyplatenie akejkoľvek finančnej náhrady z dôvodu nemožnosti overenia rozsahu a príčiny škody.
Kedy nastupuje PZP, ak po náraze do výtlku poškodíte cudzie auto?
Náraz do masívneho výtlku v plnej rýchlosti môže spôsobiť okamžitý defekt, vystrelenie bočnice pneumatiky alebo zlomenie závesu kolesa. V takejto chvíli sa vozidlo stáva neovládateľným. Stávajú sa situácie, kedy vodič po nekontrolovateľnom odrazení prejde do protismeru a zrazí sa s protiidúcim autom, alebo zmetie zaparkované vozidlá pri kraji cesty. Práve v situácii, kedy škoda spôsobená výtlkom na ceste vyústi do zrážky s iným autom, začína plniť svoju primárnu úlohu vaše PZP.
Zodpovednosť vodiča voči tretím osobám a zákonné limity
Voči poškodeným tretím stranám vystupujete ako prevádzkovateľ motorového vozidla. Zákon č. 381/2001 Z. z. chráni poškodených vysokými limitmi poistného plnenia. Od 1. augusta 2024 platia na základe európskej legislatívy nové minimálne zákonné limity, ktoré musia kryť všetky poistné zmluvy:
- 6 450 000 eur: Zákonný limit na jednu škodovú udalosť pri škodách na zdraví a nákladoch pri usmrtení, bez ohľadu na počet zranených alebo usmrtených osôb.
- 1 300 000 eur: Zákonný limit na jednu škodovú udalosť pri vecných škodách a ušlom zisku, bez ohľadu na počet poškodených subjektov.
Z vášho povinného zmluvného poistenia sa teda uhradí oprava cudzích poškodených áut, zničených plotov aj liečebné náklady posádky druhého auta. Vaše auto však zostáva neopravené, pokiaľ nemáte kvalitné havarijné poistenie. Ak premýšľate nad optimálnym zabezpečením svojho vozidla, moderné PZP a havarijné poistenie v jednom vám zabezpečí komplexnú ochranu v rámci jednej zmluvy a často za zvýhodnenú cenu. Pri takejto kolízii je zároveň nevyhnutné postupovať striktne podľa zákona o cestnej premávke, pretože nejde o jednoduchú udalosť, ale o prípad, kedy musí byť rozlíšená škodová udalosť alebo dopravná nehoda za prítomnosti polície.
Môže poisťovňa žiadať náhradu od správcu cesty formou regresu?
Ak vaša poisťovňa vyplatí poškodeným státisíce eur za zdemolované autá a zranenia, likvidačný proces tým nekončí. Nastupuje inštitút regresu. Poisťovňa preskúma príčinu havárie. Ak policajné vyšetrovanie a znalecké posudky potvrdia, že primárnou príčinou straty kontroly nad vozidlom bola hrubá a neoznačená závada v zjazdnosti (masívna jama), poisťovňa uplatní regresný nárok priamo voči správcovi komunikácie.
Väčšina správcov ciest (VÚC, NDS, magistráty) má pre tieto prípady uzatvorené vlastné poistenie zodpovednosti za škodu spôsobenú prevádzkou a správou majetku. Spor sa potom presúva na právne oddelenia dvoch poisťovní. Pokiaľ však polícia vyhodnotí, že ste neprispôsobili rýchlosť jazdy stavu cesty, poisťovňa správcu regres odmietne a vina zostane na vašich pleciach, čo sa prejaví uplatnením malusu na vašom poistnom v ďalších rokoch.
Oplatí sa škoda spôsobená výtlkom na ceste vymáhať súdnou cestou?
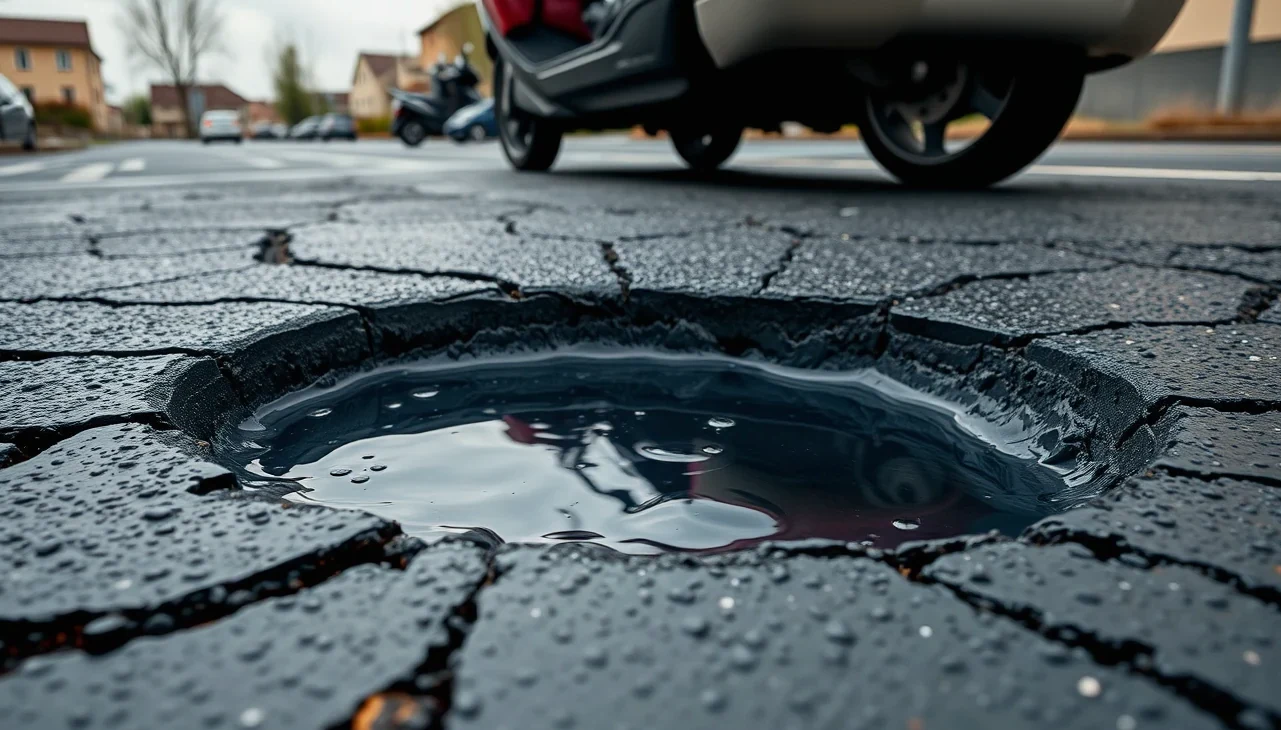
Keď správca cesty vašu mimosúdnu žiadosť zamietne a vy nemáte havarijné krytie, stojíte pred zásadnou dilemou: skloniť hlavu a zaplatiť škodu z vlastných úspor, alebo podať žalobu na súd? Hoci právo stojí pri neoznačenej prekážke teoreticky na vašej strane, v praxi je súdne vymáhanie behom na dlhú trať s neistým koncom a vysokým finančným rizikom. Musíte zvážiť, či sa vám súdne vymáhaná škoda spôsobená výtlkom na ceste v konečnom dôsledku nepredraží.
Riziká súdneho sporu a náklady na trovy konania
Súdne konanie na Slovensku trvá bežne dva až štyri roky. Pri podaní žaloby musíte zaplatiť súdny poplatok vo výške 6 % z vymáhanej sumy (minimálne však 16,50 eura). To je však ten najmenší výdavok. Správcovia ciest sa na súdoch bránia mimoriadne agresívne a využívajú skúsené právne tímy.
V konaní budete musieť uniesť dôkazné bremeno, čo takmer vždy znamená nutnosť zaplatiť preddavok na súdnoznalecký posudok. Cena posudku znalca z odboru cestnej dopravy sa bežne pohybuje od 400 do 1 000 eur. Ak spor prehráte — napríklad preto, že súd uzná argument správcu o celkovo zlom stavebnom stave vozovky alebo skonštatuje vaše spoluzavinenie pre neprimeranú rýchlosť — súd vám uloží povinnosť nahradiť protistrane trovy konania. Tie môžu ľahko presiahnuť sumu 1 500 až 2 500 eur. Súdiť sa o prasknutý disk v hodnote 250 eur je z ekonomického hľadiska číry nezmysel; žaloba dáva zmysel len pri rozsiahlych škodách na drahých vozidlách s poškodeným motorom a podvozkom, kde škoda presahuje niekoľko tisíc eur.
Ak sa chcete v budúcnosti vyhnúť takýmto bezvýchodiskovým situáciám, rozumnejšou cestou je prevencia. Pri obnove zmluvy využite bezplatné porovnanie poistenia auta online, kde si jednoducho overíte, ktoré poisťovne ponúkajú cenovo dostupné balíky krytia výtlkov alebo havarijné poistenie bez prehnanej spoluúčasti. Pre staršie vozidlá, kde sa plné kasko neoplatí, existuje výhodné kasko pre ojazdené auto, ktoré kryje práve najrizikovejšie živelné a podvozkové udalosti.
Najčastejšie otázky vodičov o škodách z výtlkov
Preplatí mi bežné PZP roztrhnutú pneumatiku a zničený disk z výtlku?
Nie, základné povinné zmluvné poistenie kryje iba škody spôsobené iným účastníkom cestnej premávky. Škodu na vlastnom aute z neho nikdy nedostanete.
Mám k poškodenému kolesu na výtlku volať políciu?
Ak škoda nepresahuje hranicu dopravnej nehody a nedošlo k zraneniu ani poškodeniu majetku tretej osoby, udalosť je škodovou udalosťou. Privolanie polície však dôrazne odporúčame vtedy, ak chcete škodu vymáhať od správcu cesty. Policajná správa je najsilnejším dôkazom o stave vozovky, ktorý správca v mimosúdnom konaní ťažko spochybní.
Prečo mi havarijná poisťovňa odmietla preplatiť roztrhnutú pneumatiku, keď disk zostal celý?
Väčšina poistných podmienok havarijného poistenia obsahuje výluku na poškodenie samotných pneumatík prepichnutím, prerazením alebo roztrhnutím, pokiaľ zároveň nedošlo k poškodeniu inej časti vozidla (napríklad disku, nápravy, tlmiča alebo karosérie).
Môže mi poisťovňa krátiť poistné plnenie s tvrdením, že som išiel príliš rýchlo?
Áno. Ak likvidátor alebo znalec z brzdných stôp či poškodenia zistí, že ste prekročili maximálnu povolenú rýchlosť alebo ste neprispôsobili rýchlosť jazdy stavu cesty, poisťovňa uplatní spoluzavinenie a plnenie pomerne skráti.