PZP pre autopožičovňu a prenájom auta: Kto zodpovedá za škody a čo kryje poistka?
Predstavte si situáciu, že si na víkendový výlet prenajmete auto a pri parkovaní v podzemnej garáži neúmyselne oškrete luxusné vozidlo stojace vedľa vás. Ako mladý šofér s napätým rozpočtom okamžite tŕpnete, či budete musieť škodu za tisíce eur zaplatiť z vlastného vrecka. Práve v takýchto momentoch zohráva kľúčovú úlohu PZP pre autopožičovňu, ktoré chráni peňaženku vodiča pred nárokmi tretích strán, no zároveň sa riadi úplne inými pravidlami než bežná poistka na rodinný automobil.
Kým pri vlastnom aute riešite iba vlastný štýl jazdy a bonus za bezškodovosť, prevádzkovateľ požičovne čelí desiatkam rôznych vodičov ročne. Prečítajte si, čo všetko zákonné poistenie pri nájme kryje, kde sú jeho hranice a prečo sa na poistení autopožičovne neoplatí špekulovať.
Prečo povinnosť poistiť vozidlo nikdy neprechádza na nájomcu pri bežnom prenájme?
Medzi zákazníkmi požičovní pretrváva častý mýtus, že ak si vozidlo prenajmú na niekoľko dní či týždňov, musia si sami dojednať krátkodobé poistenie zodpovednosti. Slovenská legislatíva však hovorí jasnou rečou. Podľa zákona č. 381/2001 Z. z. má zákonnú povinnosť uzavrieť PZP – povinné zmluvné poistenie primárne držiteľ vozidla zapísaný v osvedčení o evidencii, prípadne jeho vlastník alebo prevádzkovateľ.
Pri klasickom dennom alebo týždennom prenájme zostáva prevádzkovateľom a držiteľom auta autopožičovňa. Zákazník je len dočasným užívateľom na základe zmluvy o nájme dopravného prostriedku. Požičovňa vám preto odovzdáva vozidlo s už platnou poistkou, ktorej cena je započítaná v dennej sadzbe nájomného. Zákazník si tak poistenie zodpovednosti samostatne nedojednáva a ani by to z právneho hľadiska na cudzie auto v krátkodobom režime urobiť nemohol.
Postavenie prevádzkovateľa verzus povinnosti zákazníka
Hoci povinnosť platiť poistné leží na pleciach autopožičovne, nájomca má zmluvnú povinnosť dodržiavať podmienky prevádzky. Ak prenajímateľovi neoznámite vznik škodovej udalosti alebo porušíte zmluvné dojednania, požičovňa môže voči vám uplatniť náhradu škody podľa Občianskeho alebo Obchodného zákonníka. Z pohľadu štátu a poškodeného je však subjektom zodpovedným za poistenie vždy ten, kto je zapísaný v dokladoch od vozidla.
Podrobnejšie rozdiely v tom, aké práva a povinnosti nesie majiteľ auta verzus zapísaný držiteľ, definuje zákon o cestnej premávke aj poistné právo. Pre klienta požičovne je dôležité vedieť, že na ceste sa preukazuje dokladom o poistení vystaveným na požičovňu.
Čo presne kryje zákonná poistka a prečo nechráni prenajaté auto?
Najväčším omylom mladých vodičov býva predstava, že PZP zaplatí akúkoľvek škodu po nehode. Zákonné poistenie kryje výlučne škody spôsobené iným účastníkom cestnej premávky. Ak s prenajatým autom narazíte do iného vozidla, z PZP požičovne sa uhradí oprava cudzieho auta, poškodený mestský majetok alebo zranenia cudzích osôb. Zákonné limity poistného plnenia sú od 1. augusta 2024 stanovené na minimálne 6 450 000 eur pri škode na zdraví a nákladoch pri usmrtení (bez ohľadu na počet zranených) a 1 300 000 eur pri vecnej škode a ušlom zisku na jednu udalosť.
Škoda na samotnom prenajatom vozidle však z PZP nikdy krytá nie je. Na tento účel slúži havarijné poistenie (kasko), ktoré musí mať požičovňa dojednané paralelne. Ak vás zaujíma, ako sa delia platby pri poškodení požičaného auta a aká časť zostáva na vašej spoluúčasti, pozrite si podrobný prehľad o tom, čo kryje poistenie prenajatého auta.
Aký je rozdiel medzi PZP pri operatívnom lízingu, finančnom lízingu a autopožičovni?
V praxi sa často zamieňa krátkodobý nájom, operatívny lízing a finančný lízing. Každý z týchto obchodných modelov pristupuje k povinnému poisteniu odlišne, čo priamo ovplyvňuje to, kto zodpovedá za platby a kto figuruje v poistnej zmluve.
Pri klasickom finančnom lízingu je vlastníkom vozidla lízingová spoločnosť, no nájomca je zapísaný v osvedčení o evidencii ako držiteľ. Zákon o PZP výslovne stanovuje, že pri nájomnej zmluve s právom kúpy prenajatej veci prechádza povinnosť uzavrieť poistnú zmluvu na nájomcu. Nájomca si poistku platí sám, vyberá si poisťovňu a zbiera vlastné bonusy.
Kto je zapísaný držiteľ a na koho padá zákonná zodpovednosť?
Pri operatívnom lízingu a klasickej autopožičovni zostáva vlastníkom aj držiteľom poskytovateľ služby. Zákazník si kupuje len právo vozidlo používať. V prípade operatívneho lízingu ide o strednodobý až dlhodobý vzťah (zvyčajne na 2 až 4 roky), kde lízingová spoločnosť zahŕňa poistné do mesačnej splátky. Pri flotilách operatívneho lízingu sa často rieši aj finančná strata pri totálnej škode firemného vozidla pomocou poistenia finančnej straty GAP.
Naproti tomu autopožičovňa poskytuje vozidlá na dni, týždne alebo mesiace. Z hľadiska poistného rizika ide o najrizikovejšiu kategóriu, pretože frekvencia striedania vodičov je extrémne vysoká a požičovňa nemá žiadnu kontrolu nad schopnosťami nájomcu za volantom.
Porovnanie zmluvných modelov a poistného krytia
Nasledujúca tabuľka zhŕňa kľúčové rozdiely medzi jednotlivými formami nájmu a nastavením ich povinného zmluvného poistenia:
| Parameter | Klasická autopožičovňa | Operatívny lízing | Finančný lízing |
|---|---|---|---|
| Dĺžka prenájmu | 1 deň až niekoľko mesiacov | 1 rok až 5 rokov | 3 roky až 6 rokov |
| Kto dojednáva a platí PZP | Autopožičovňa (zahrnuté v cene) | Lízingová spoločnosť | Nájomca (zákazník) |
| Kto je zapísaný držiteľ | Autopožičovňa | Lízingová spoločnosť / klient | Nájomca (klient) |
| Riziková prirážka poisťovne | Extrémna (osobitný účel nájmu) | Stredná (štandardné firemné auto) | Nízka až žiadna (bežné firemné/súkromné) |
| Kto znáša spoluúčasť pri kasku | Zákazník do výšky kaucie | Zákazník (podľa zmluvy) | Nájomca priamo servisu |
Z porovnania jasne vyplýva, že špecifické PZP pre autopožičovňu musí reflektovať neustálu fluktuáciu vodičov, čomu priamo zodpovedá aj spôsob výpočtu poistného v poisťovniach.
Prečo PZP pre autopožičovňu nenaceníte v bežnej online kalkulačke?
Ak si ako začínajúci podnikateľ otvoríte štandardný online porovnávač poistenia, zadáte evidenčné číslo vozidla a technické parametre, získate kalkuláciu základného poistenia. Bežné osobné auto v kategórii do 3,5 tony sa dá poistiť za približne 100 až 190 eur ročne. Tento výpočet však počíta s bežným súkromným alebo štandardným firemným využitím.
Akonáhle v podrobnom formulári zakliknete účel použitia vozidla ako „prenájom / autopožičovňa / taxi“, bežný algoritmus kalkulačky vás zvyčajne zastaví. Dôvod je prostý: retailové kalkulačky nie sú stavané na individuálne upisovanie vysoko rizikových flotíl. Vozidlo požičovne patrí do špecifickej segmentácie, kde poisťovne vyžadujú individuálne posúdenie poistného rizika upisovateľom (underwriterom).
Rizikový profil požičovne a prirážka za zatajenie prenájmu
Prečo poisťovne pristupujú k požičovniam tak prísne? Vozidlo z požičovne ročne najazdí násobne viac kilometrov než súkromné auto. Šoférujú ho desiatky rôznych ľudí, ktorí často nepoznajú špecifiká daného modelu, jazdia v neznámom meste alebo zahraničí a k cudziemu majetku sa nesprávajú s takou opatrnosťou ako k vlastnému. Pravdepodobnosť vzniku poistnej udalosti je preto niekoľkonásobne vyššia.
Niektorí majitelia menších požičovní sa pokúšajú systém obísť tým, že auto pri dojednaní poistia na bežnú s.r.o. a účel využitia zamlčia. Ide o fatálnu chybu. Podľa poistných podmienok má poisťovateľ pri zatajení skutočného účelu právo uplatniť prirážku až 200 percent k ročnému poistnému alebo krátiť poistné plnenie. Ak poisťovňa pri likvidácii škody zistí, že vozidlo bolo prenajaté za odplatu, môže vyplatenú škodu vymáhať od prevádzkovateľa späť formou regresu.
Ako vplýva nová 10 % daň z poistenia na flotilové zmluvy?
Do nákladov na poistenie výrazne zasahuje aj legislatíva. Od 1. januára [year] platí nová sadzba dane z neživotného poistenia a osobitného odvodu na úrovni 10 percent, kým dovtedy to bolo 8 percent. Táto zmena automaticky zdražuje poistné zmluvy pre všetkých prevádzkovateľov vozových parkov.
Pre autopožičovne s desiatkami vozidiel znamená dvojpercentný nárast zaťaženia ďalšie stovky eur ročne navyše k už aj tak vysokým sadzbám. Dôsledky toho, ako legislatíva tlačí ceny nahor, rozoberá aj analýza medziročného zvyšovania poistného v slovenských poisťovniach. Prevádzkovatelia musia tento náklad premietnuť do konečnej ceny nájmu pre zákazníka.
Ako funguje bonus a malus vo flotile a prečo škody zákazníkov zdražujú poistné?
Pri individuálnom poistení si vodič buduje vlastnú históriu. Za každý rok bez nehody získava bonus a nižšiu cenu. Ak spôsobí nehodu, poisťovňa uplatní malus a poistka zdražie. Vo flotile autopožičovne sa však systém bonus/malus uplatňuje na celkový škodový priebeh celého vozového parku, čo výrazne komplikuje manažment nákladov.
Kvalitné PZP pre autopožičovňu sa preto obvykle dojednáva formou rámcovej flotilovej zmluvy. Poisťovňa na konci poistného obdobia vyhodnotí pomer medzi prijatým poistným a vyplateným poistným plnením (takzvaný škodový pomer). Ak zákazníci požičovne spôsobili viacero nehôd a škodový pomer presiahne hranicu 70 až 80 percent, poisťovňa na ďalší rok nekompromisne zvýši základnú sadzbu poistného pre celú flotilu.
Flotilový škodový priebeh a prenos rizika do cien prenájmu
Požičovňa nemôže preniesť zdraženie PZP na jedného konkrétneho vinníka, ktorý nehodu spôsobil pred tromi mesiacmi. Zvýšené fixné náklady na poistky sa premietnu do cenníka pre všetkých budúcich klientov. Pre prevádzkovateľa je preto kľúčové minimalizovať škody dôkladným preverovaním vodičov pri podpise zmluvy.
Kým štandardný zľava za bezškodový priebeh pri súkromnej osobe chráni peňaženku konkrétneho šoféra, pri flotilách rozhoduje štatistika. Ak si chce autopožičovňa udržať konkurencieschopné ceny, musí zmluvne obmedziť okruh rizikových vodičov, vyžadovať minimálny vek (často 21 alebo 23 rokov) a prax vo vedení vozidla aspoň 2 roky.
Prečo je záznam o dopravnej nehode povinnou výbavou každého prenajatého auta?
Podľa slovenských predpisov musí mať každé motorové vozidlo v povinnej výbave tlačivo Správa o nehode (európsky záznam o dopravnej nehode). Pri prenajatom aute to platí dvojnásobne. Ak zákazník spôsobí škodu a tlačivo riadne nevyplní, poisťovňa poškodenej strany môže odmietnuť plnenie alebo začať komplikované prešetrovanie, ktoré sa obráti proti požičovni aj nájomcovi.
Zákon o PZP stanovuje prísne lehoty na oznámenie škodovej udalosti. Poistený je povinný písomne oznámiť škodovú udalosť poisťovateľovi do 15 dní od jej vzniku, ak sa stala na území SR, a do 30 dní, ak sa stala v zahraničí. Ak zákazník záznam nevyplní a požičovni nehodu zamlčí, lehoty sa nestihnú a poisťovňa môže žiadať náhradu plnenia.
Postup pri škodovej udalosti krok za krokom
Keď nastane kolízia s prenajatým vozidlom, musíte presne vedieť, ako postupovať, aby ste neprišli o kauciu a nevystavili sa právnym nárokom. Pomôže vám nasledovný prehľad modelových situácií:
| Situácia na ceste | Čo presne platí | Čo musíte okamžite urobiť |
|---|---|---|
| Drobný ťukanec bez zranení a úniku kvapalín | Ide o škodovú udalosť, ak sa účastníci dohodnú na vine a nie je poškodený majetok tretej strany. | Vyplňte a podpíšte záznam o nehode, urobte detailné fotky a do 24 hodín informujte autopožičovňu. |
| Zranenie osoby alebo škoda zjavne nad 3 990 € | Udalosť sa zo zákona kvalifikuje ako dopravná nehoda. | Okamžite volajte políciu (158) a záchrannú službu (112), zabezpečte miesto nehody a kontaktujte asistenciu požičovne. |
| Druhý účastník odmieta podpísať záznam alebo je pod vplyvom alkoholu | Dohoda nie je možná, hrozí zmarenie likvidácie poistnej udalosti. | Bezodkladne privolajte hliadku Policajného zboru SR na spísanie oficiálneho protokolu. |
| Nehoda v zahraničí s cudzím účastníkom | Platí legislatíva krajiny nehody a medzinárodný Systém zelenej karty. | Použite dvojjazyčný záznam o nehode, zapíšte si číslo zelenej karty vinníka a kontaktujte asistenčnú službu poisťovne. |
| Poškodenie vozidla na parkovisku neznámym páchateľom | Škodu nemožno uplatniť z PZP neznámeho vinníka (okrem ťažkých škôd na zdraví). | Privolajte políciu kvôli protokolu pre havarijnú poisťovňu požičovne a vyhotovte fotodokumentáciu. |
Ak potrebujete detailný postup pre každú fázu vyšetrovania na mieste zrážky, preštudujte si náš praktický návod pri autonehode, ktorý vás prevedie celým procesom od zaistenia bezpečnosti až po komunikáciu s dispečingom.
Ako chráni detailná fotodokumentácia pri prevzatí a vrátení vozidla pred spormi?
Jedným z najčastejších zdrojov konfliktov medzi mladými zákazníkmi a autopožičovňami sú drobné poškodenia karosérie, škrabance na diskoch kolies a praskliny čelného skla. Ak pri vrátení vozidla personál objaví preliačinu, ktorú ste si pri preberaní nevšimli, automaticky vám hrozí strata celej zloženej kaucie.
Kvalitná fotodokumentácia slúži ako nespochybniteľný dôkazný materiál nielen voči autopožičovni, ale aj pri likvidácii poistnej udalosti v poisťovni. Poisťovňa má zo zákona lehotu 3 mesiace odo dňa oznámenia poškodeného na skončenie prešetrovania potrebného na zistenie rozsahu povinnosti plniť. Chýbajúce alebo nejednoznačné podklady tento proces neúmerne predlžujú.
Kontrolný zoznam: Čo si pripraviť a doložiť pri likvidácii poistnej udalosti
Aby likvidátor poistnej udalosti nespochybnil priebeh nehody ani rozsah poškodenia, pripravte si nasledujúce dokumenty a podklady:
- Podpísaný preberací a odovzdávací protokol k vozidlu s vyznačeným stavom tachometra, hladinou paliva a existujúcimi poškodeniami pri podpise nájomnej zmluvy.
- Kompletnú fotodokumentáciu alebo videozáznam vozidla vyhotovený na parkovisku požičovne tesne pred odjazdom, zachytávajúci všetky štyri strany auta, kolesá, strechu a sklá.
- Riadne vyplnený európsky záznam o dopravnej nehode s presným nákresom situácie, označením bodu prvého nárazu a podpismi oboch zúčastnených vodičov.
- Kópiu nájomnej zmluvy potvrdzujúcu oprávnenie nájomcu viesť dané vozidlo v konkrétnom časovom intervale.
- Oba doklady totožnosti vodiča – platný vodičský preukaz príslušnej skupiny a občiansky preukaz alebo pas.
- Správu o výsledku vyšetrovania polície, ak bola privolaná na miesto nehody (nevyhnutné pri spornom zavinení, zranení alebo škode na majetku tretej osoby).
- Fotografie z miesta nehody dokumentujúce postavenie vozidiel po zrážke, brzdné dráhy, dopravné značenie a celkový kontext križovatky.
Akékoľvek nezrovnalosti v papieroch môžu viesť k tomu, že likvidácia uviazne na mŕtvom bode. Aké ďalšie náležitosti si môže vyžiadať likvidačné oddelenie, si môžete overiť v článku o tom, aké podklady k výplate poistného plnenia vyžadujú poisťovne na Slovensku.
Kedy hrozí stopercentný regres poisťovne voči vodičovi prenajatého auta?
Mnoho mladých vodičov žije v nebezpečnom omyle, že ak je vozidlo kryté zmluvou o povinnom zmluvnom poistení, poisťovňa škodu jednoducho zaplatí a prípad je uzavretý. Zákon č. 381/2001 Z. z. však obsahuje inštitút takzvaného regresného nároku poisťovateľa. Poisťovňa síce poškodenej tretej strane škodu zo zákona nahradí, no následne má právo požadovať celú vyplatenú sumu späť od osoby, ktorá škodu spôsobila.
Pri zmluvách, akou je PZP pre autopožičovňu, uplatňujú poisťovne regres mimoriadne tvrdo. Kým požičovňa ako vlastník je chránená poistnou zmluvou, nezodpovedný vodič čelí priamemu vymáhaniu škôd, ktoré môžu dosahovať státisíce eur. Dôvodom na regres je najmä požitie alkoholu, omamných látok alebo hrubé porušenie predpisov.
Jazda pod vplyvom alkoholu a zneužitie vozidla
Ak vodič prenajatého auta spôsobí nehodu a dychová skúška preukáže prítomnosť alkoholu alebo iných návykových látok, poisťovňa uplatní regres až do výšky 100 percent vyplateného poistného plnenia. Ak pri nehode zraníte troch ľudí v cudzom aute a škoda na zdraví spolu s poškodeným majetkom dosiahne 200 000 eur, poisťovňa túto sumu poškodeným vyplatí, ale celých 200 000 eur bude súdnou a exekučnou cestou vymáhať od vás osobne.
Rovnaké riziko plného regresu nastáva v týchto prípadoch:
- Vedenie vozidla bez platného vodičského oprávnenia alebo počas zákazu činnosti viesť motorové vozidlá.
- Prenechanie riadenia osobe, ktorá nespĺňa podmienky alebo nie je uvedená v zmluve o nájme ako oprávnený vodič.
- Úmyselné spôsobenie škody alebo útek z miesta dopravnej nehody.
- Odmietnutie podrobiť sa dychovej skúške či lekárskemu vyšetreniu na zistenie ovplyvnenia návykovými látkami.
Osobitný pozor si treba dať na situáciu, keď auto požičiate kamarátovi, ktorý v nájomnej zmluve nefiguruje. V takom prípade porušujete poistné aj zmluvné podmienky požičovne. Podrobnosti o tom, aké riziká prináša druhý vodič v kasko poistení a zmluvách o nájme, rozoberáme v samostatnom článku.
Aké pravidlá platia pri ceste s prenajatým autom do zahraničia a v Systéme zelenej karty?
Vyraziť s autom z požičovne na letnú dovolenku k moru do Chorvátska alebo na nákupy do Viedne je bežná prax. Pred prechodom hraníc si však musíte overiť dve zásadné veci: územnú platnosť zmluvy požičovne a formu dokladu o poistení. Zákonné poistenie platí na území Slovenskej republiky a vo všetkých štátoch zapojených do Systému zelenej karty (dnes oficiálne Medzinárodná karta automobilového poistenia).
Hoci zelená karta potvrdzuje platnosť PZP v zahraničí, samotná autopožičovňa môže mať v zmluve výslovne zakázaný vjazd do určitých krajín (často ide o štáty mimo EÚ, napríklad Ukrajinu, Srbsko, Bosnu či Albánsko). Ak zákaz porušíte a v nepovolenej krajine havarujete, poistenie síce voči tretej strane zafunguje, no prenajímateľ a poisťovňa voči vám uplatnia okamžitý postih za porušenie zmluvy.
Zelená karta v mobile a cezhraničné limity
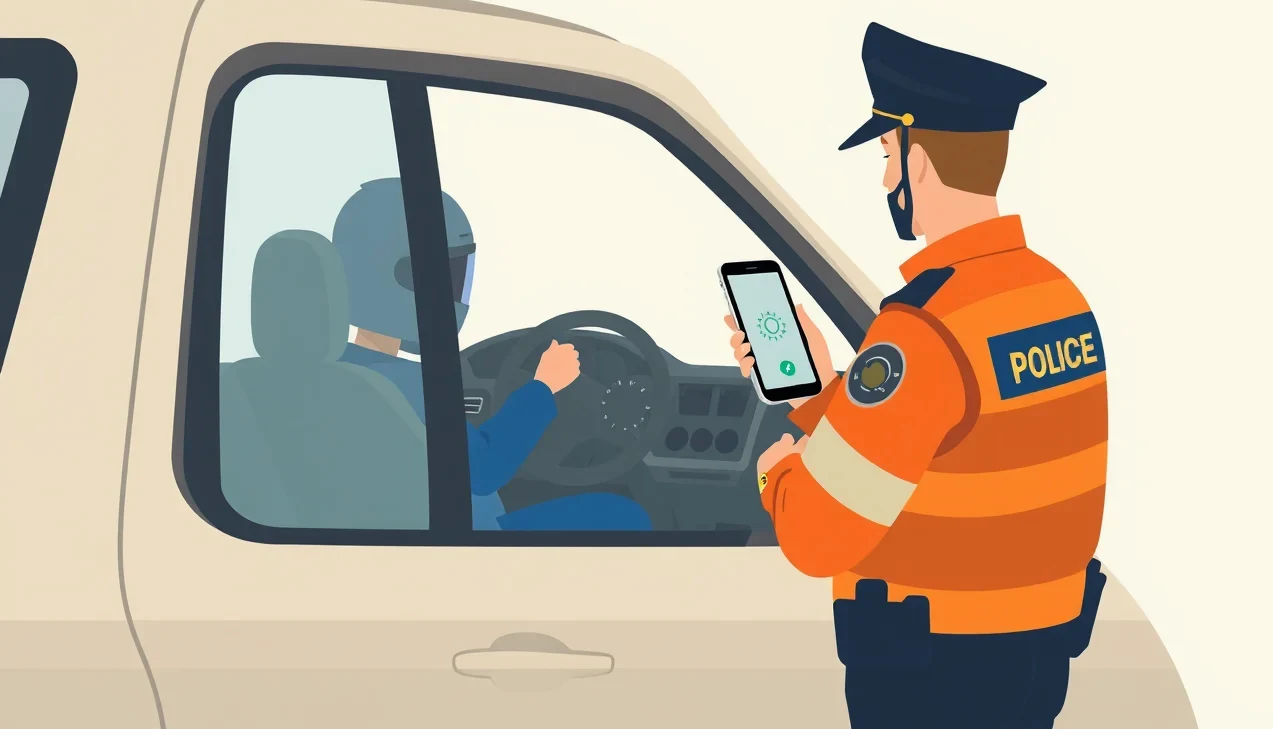
Od 1. januára 2025 nastal v medzinárodnej praxi významný posun. Elektronická zelená karta je plnohodnotne akceptovaná pri cestnej kontrole aj v digitálnej forme priamo na displeji mobilného telefónu. Nie je už bezpodmienečne nutné nosiť pri sebe papierovú verziu na bielom podklade, hoci pri cestách mimo Európskej únie ju odborníci stále odporúčajú mať vytlačenú pre prípad vybitého smartfónu alebo neochotných pohraničných úradníkov.
Ak sa stanete účastníkom nehody mimo územia SR, nezabudnite na predĺženú lehotu hlásenia. Kým doma musíte poistnú udalosť nahlásiť do 15 dní, pri nehode v zahraničí je lehota 30 dní od vzniku udalosti. Praktické odporúčania pre riešenie havárií v cudzine nájdete v článku dopravná nehoda v zahraničí. Rovnako je pred vycestovaním vhodné skontrolovať, aké asistenčné služby k vozidlu má požičovňa dojednané pre prípad poruchy na diaľnici v cudzom štáte.
Musí mať autopožičovňa PZP aj na dočasne vyradené a odhlásené vozidlá?
Autopožičovne často čelia sezónnym výkyvom dopytu. Kým v lete potrebujú desiatky kabrioletov a rodinných dodávok, v zime tieto vozidlá stoja nevyužité na firemnom parkovisku. Mnoho prevádzkovateľov premýšľa, či môžu na zimné mesiace zákonnú poistku jednoducho zrušiť a ušetriť na poistnom.
Zákonná úprava je nekompromisná: povinnosť mať platné PZP trvá po celú dobu, kým je vozidlo zapísané v evidencii vozidiel. To, že auto stojí za zamknutou bránou požičovne a nikto na ňom nejazdí, vás spod zákonnej povinnosti neoslobodzuje. Jedinou legálnou možnosťou, ako neplatiť poistné za stojace auto, je jeho oficiálne dočasné vyradenie z evidencie na dopravnom inšpektoráte.
Kedy zaniká zákonná povinnosť a ako sa vyhnúť pokutám?
Akonáhle okresný úrad rozhodne o dočasnom vyradení vozidla z cestnej premávky a odovzdáte tabuľky s evidenčným číslom, zaniká povinnosť platiť poistné. Poistnú zmluvu môžete v poisťovni ukončiť predložením potvrdenia o dočasnom vyradení. Problematiku stojacich vozidiel detailne mapuje článok o tom, či je nutná havarijná poistka pri dočasnom vyradení vozidla a ako postupovať pri prerušení poistenia.
Ak by autopožičovňa nechala vozidlo prihlásené v evidencii bez platného PZP, vystavuje sa drastickým sankciám. Podľa novely zákona č. 381/2001 Z. z. platnej od 1. augusta 2024 hrozí okresným úradom ukladaná pokuta od 50 eur do 5 000 eur. Navyše od 1. októbra 2026 vstupuje do platnosti takzvaný LEX PZP, ktorý zavádza automatické paušálne pokuty na základe objektívnej zodpovednosti bez zastavenia hliadkou:
- 120 eur pre vozidlá s hmotnosťou do 750 kg,
- 300 eur pre osobné autá s hmotnosťou od 750 kg do 3,5 tony,
- 600 eur pre nákladné vozidlá od 3,5 tony do 12 ton,
- 900 eur pre ťažké vozidlá nad 12 ton.
Systém bude nepoistené autá vyhľadávať automatickým krížovým porovnávaním databázy Slovenskej kancelárie poisťovateľov a registra vozidiel, prípadne priamo pri technickej a emisnej kontrole.
Zákonné lehoty a termíny v správe poistenia
Pre správu flotily aj bezpečné riešenie poistných udalostí je kľúčové ovládať presné termíny. Nasledujúca tabuľka uvádza všetky rozhodujúce lehoty, s ktorými operuje poistná legislatíva:
| Úkon / Udalosť | Zákonná alebo zmluvná lehota | Kto je povinný lehotu dodržať |
|---|---|---|
| Oznámenie škodovej udalosti vzniknutej na území SR | Do 15 dní od jej vzniku | Poistený (autopožičovňa v súčinnosti s nájomcom) |
| Oznámenie škodovej udalosti vzniknutej v zahraničí | Do 30 dní od jej vzniku | Poistený (autopožičovňa v súčinnosti s nájomcom) |
| Skončenie prešetrovania škody poisťovateľom | Do 3 mesiacov od oznámenia poškodeným | Príslušná poisťovňa likvidujúca škodu |
| Výpoveď poistnej zmluvy ku koncu poistného obdobia | Najmenej 6 týždňov pred výročím zmluvy | Poistník (autopožičovňa pri zmene poisťovne) |
| Zánik PZP pri zmene držiteľa vozidla | Dňom zápisu zmeny v evidencii vozidiel | Dopravný inšpektorát a poistník |
Správne nastavené a transparentne spravované PZP pre autopožičovňu je základným pilierom stability podnikania v autoprenájme. Ak dôjde k sporom pri likvidácii a poisťovňa kráti plnenie bez zákonného dôvodu, prevádzkovateľovi aj poškodenému pomáha presný postup pri likvidácii poistnej udalosti. Pri podpise zmluvy o prenájme preto vždy žiadajte nahliadnutie do zelenej karty a poistných podmienok, aby ste presne vedeli, za akých podmienok na cestu vyrážate.